12.3 Gerð rekstraráætlunar fyrir sprotafyrirtæki
12.3 Gerð rekstraráætlunar fyrir sprotafyrirtæki
Markmið kaflans
Að þessum kafla loknum eigið þið að geta:
Frá upphafi þarf sérhver frumkvöðull viðskiptaáætlun. Hún hjálpar ykkur að halda einbeitingu á fyrstu stigum rekstrarins, þegar auðvelt er að láta truflast. Skrifleg viðskiptaáætlun getur beint athyglinni aftur að upphaflegu hugmyndinni.
Viðskiptaáætlunum má skipta í fjórar gerðir: rekstraráætlanir, stefnumótandi áætlanir, taktískar áætlanir og viðbragðsáætlanir. Hér er sjónum beint að rekstraráætluninni, það er þeirri starfsemi sem frumkvöðull og eigandi verður óhjákvæmilega að sinna. Kjarnastarfsemi fyrirtækisins og tengsl hennar við viðskiptavini ráða miklu um árangur þess til langs tíma. Nánar er fjallað um viðskiptaáætlanir í Viðskiptalíkan og áætlun.
Rekstraráætlun fyrirtækis
Snemma á 1900s kynnti vélaverkfræðingurinn og stjórnunarráðgjafinn Frederick Taylor vísindalegar stjórnunaraðferðir í framleiðslugreinum. Síðan þá hefur rekstraráætlanagerð orðið mikilvægur þáttur í farsælli stjórnun fyrirtækja. Rekstraráætlun fyrirtækis tilgreinir hvað skuli gert, hvenær, af hverjum, hversu lengi, með hvaða úrræðum og fyrir hversu mikið fé. Í slíkri áætlun má telja upp tiltekna þætti starfseminnar: hvaða verkefni fyrirtækið sinnir, hvenær þau fara fram, hver ber ábyrgð á hverju verkefni, hversu lengi hvert þeirra stendur, hvaða verkfæri eða búnaður er nauðsynlegur og hversu mikinn tíma og fjármögnun þarf.
Rekstraráætlanir fyrirtækja þurfa að vera nægilega sveigjanlegar til að bregðast við þeim áskorunum sem koma upp. Sumar breytingar þarf að gera daglega eða jafnvel á klukkustundarfresti en aðrar aðeins stöku sinnum yfir árið. Tilgangur rekstraráætlunarinnar er þó að veita stefnu og leiðsögn. Þannig vita allir innan fyrirtækisins hvaða verkefni þeim eru falin, hver ber ábyrgð á einstökum verkum og hvenær mikilvægir atburðir eiga sér stað.
Tafla eða yfirlit í Excel eða öðru töflureiknisforriti getur auðveldað áætlanagerð og vaktaskipulag. Mynd 12.9 sýnir hvernig birta má mönnun vinnustöðva í matvöruverslun í Excel-töflureikni. Starfssvið, tiltekin verkefni, vaktir eða vinnustöðvar eru skráð sem dálkafyrirsagnir og opnunartímar sem línufyrirsagnir. Nöfn starfsfólks eru færð í einstaka reiti svo sjá megi hver sinnir hverju verkefni eða vinnustöð. Taflan sýnir ekki öll störf en nægilega mörg til að gefa hugmynd um hvernig nota má sama snið fyrir eigið fyrirtæki.
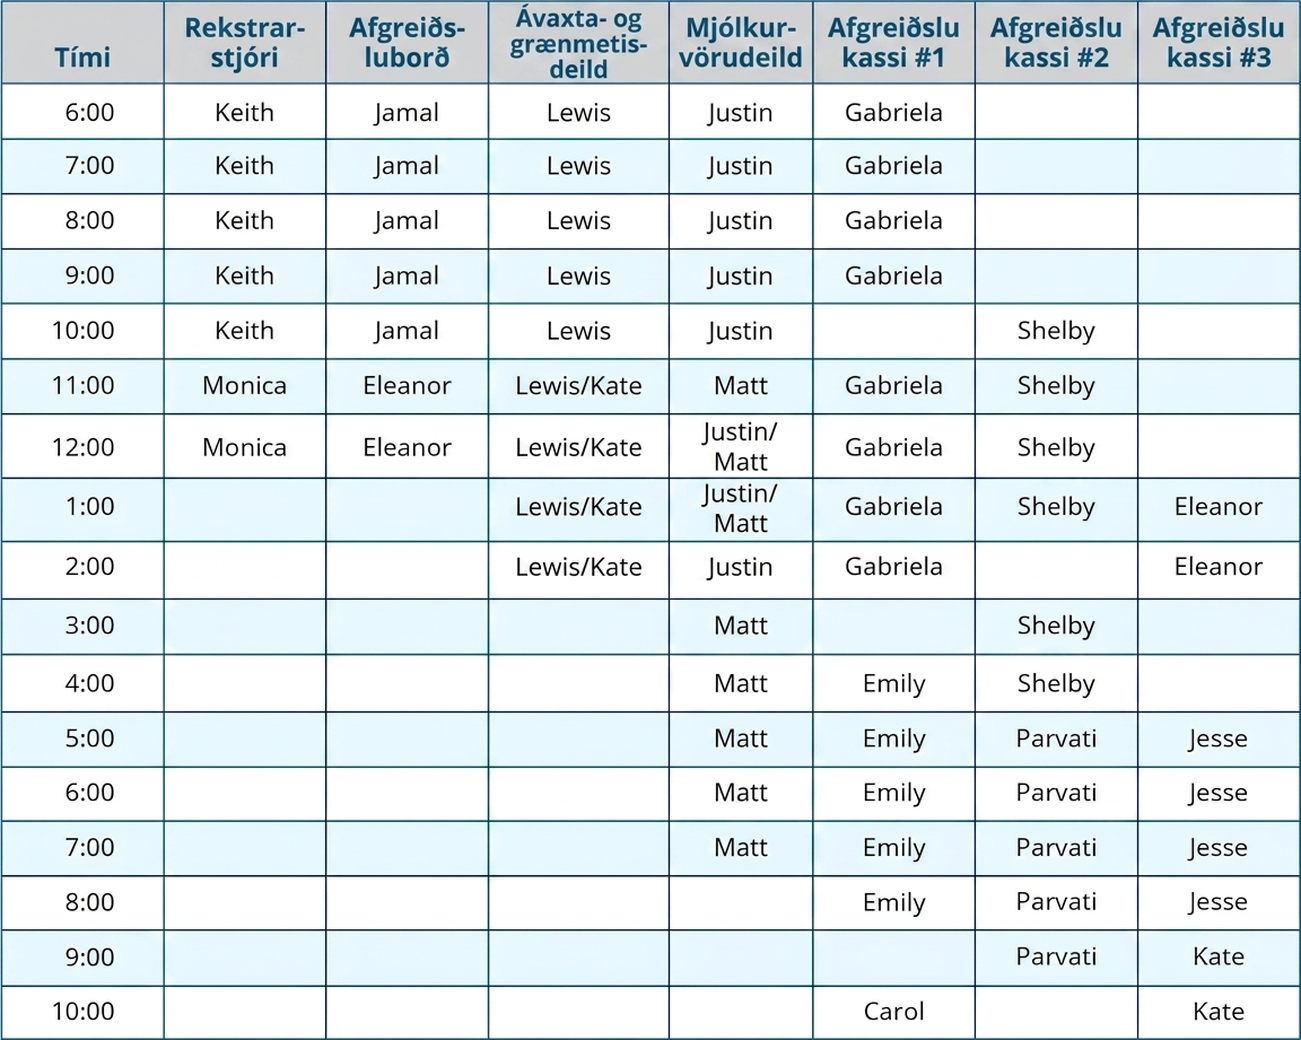
Slík vakttafla sýnir hvert starfssvið, hvenær þarf að manna það og hvaða starfsmaður sinnir því á hverjum tíma. Rekstrarstjórinn getur séð í töflunni að hverju hlutverki hefur verið úthlutað tilteknum starfsmanni á afmörkuðu tímabili. Ef verkefni eru ekki unnin getur taflan hjálpað stjórnandanum að taka upplýsta ákvörðun um hvort ráða þurfi fleira fólk. Ef vandamál kemur upp sést jafnframt hvaða starfsfólk vann á viðkomandi vinnustöð og hægt er að leita beint til þess eftir upplýsingum. Geti starfsmaður ekki mætt á vakt getur stjórnandinn breytt töflunni hratt og tryggt að öllum verkefnum sé sinnt og öll störf mönnuð.
Einnig má birta vaktir einstakra starfsmanna og úthlutaðar vinnustöðvar í töflureikni (mynd 12.10). Þannig getur rekstrarstjórinn skipulagt réttan vikulegan vinnutíma hvers starfsmanns og gert ráð fyrir launakostnaði. Starfsfólkið veit hvar það á að vera og hvenær matarhlé eru áætluð, en rekstrarstjórinn veit jafnframt hvar viðkomandi á að vera. Þegar spurningar vakna um reksturinn sést hver átti að vera á staðnum og hægt er að leita beint til þess starfsmanns.
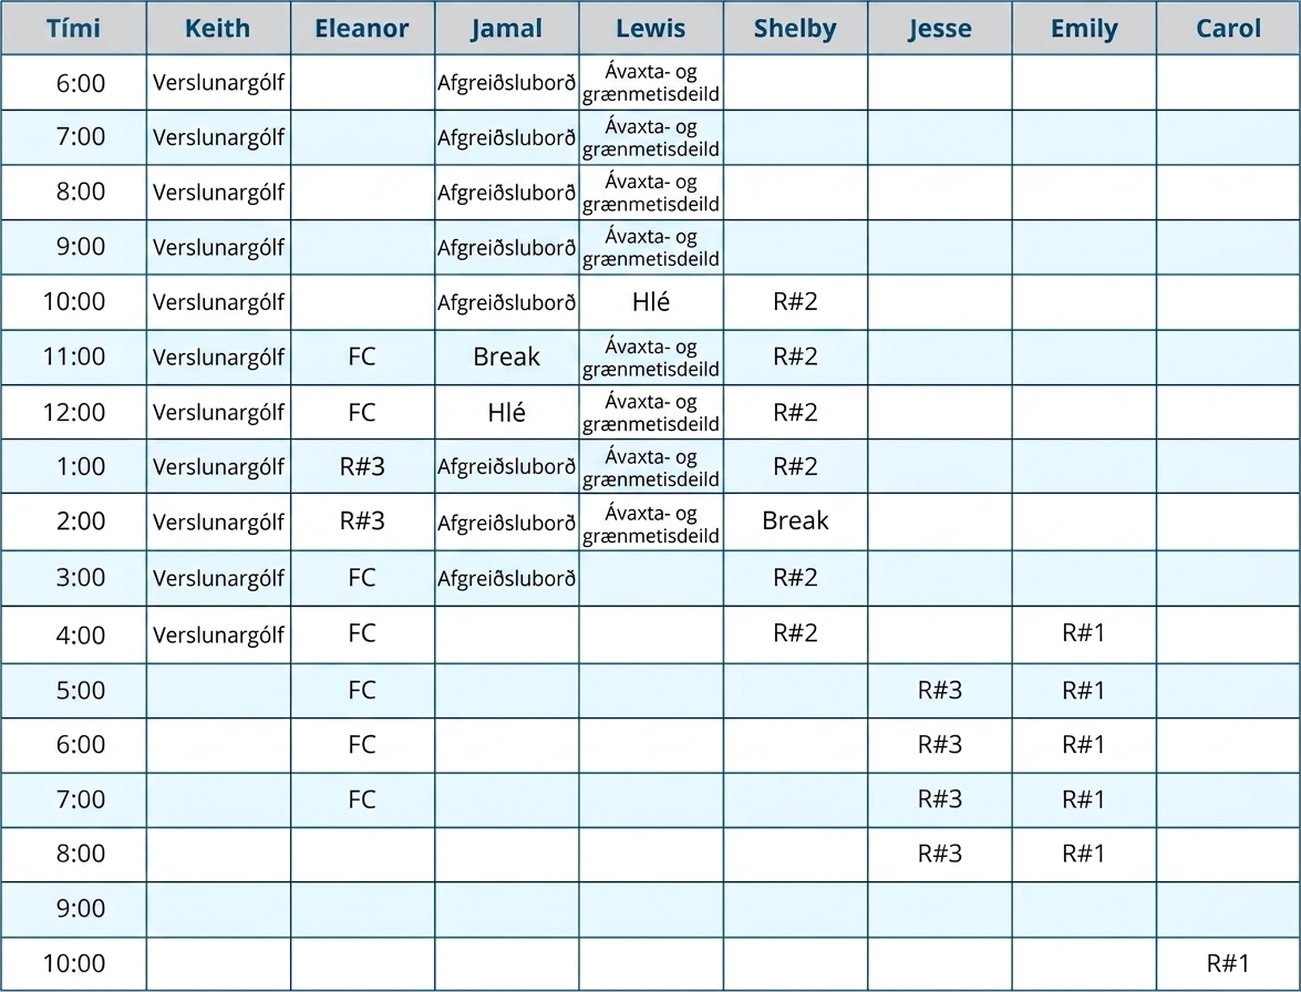
Notkun verkfæra á borð við töflureikna við vaktaskipulag og stjórnun daglegs rekstrar skapar skipulag og stöðugleika í starfseminni. Stjórnendur vita að hverju verkefni hefur verið úthlutað og starfsfólk veit hvar það á að vera eða hvað það á að gera yfir daginn. Flókin fyrirtæki með marga starfsmenn og fjölþætta starfsemi þurfa ítarlegri áætlanagerð og fastara skipulag. Fyrirtæki með mjög fáa starfsmenn geta haft lausara skipulag. Skrifleg áætlun ætti þó að tilgreina flest þau verkefni og þá starfsemi sem sinna þarf, hver annast hvert verk og hvenær það skal unnið.
Fyrir verkefni sem sinna þarf mánaðarlega, ársfjórðungslega eða árlega getur einfalt skipulagsdagatal verið gagnlegt verkfæri til að skipuleggja vinnuna og minna á hvað þarf að gera og hvenær. Meðal verkefna sem ljúka þarf á réttum tíma yfir árið eru greiðsla og skil launatengdra gjalda, umsóknir um endurnýjun trygginga, endurnýjun leyfa og starfsheimilda, þjálfun starfsfólks og endurnýjun starfsréttinda og reikningagerð fyrir tiltekna viðskiptavini. Dagatal getur einnig hjálpað við að skipuleggja auglýsingar og markaðsaðgerðir. Sumir viðburðir fara fram reglulega á sama tíma ár hvert eða innan þekkts tímabils. Þá má sjá hvenær hefja þarf auglýsinga- og markaðsherferðir.
Hægt er að skipuleggja meiriháttar viðhald og viðgerðir fyrir fram eða halda utan um fyrirhugaðar verðhækkanir, launahækkanir, breytingar á matseðli, tilfærslu hillna vegna árstíðabundinna vara og umfangsmikil þrif eða viðhaldsverk.
Þegar rekstur hefst kann að þurfa að laga rekstraráætlunina. Frumkvöðull kann að hafa yfirsést þætti sem koma reglulega upp eða talið suma þeirra áhrifalitla þótt þeir reynist mikilvægir. Einnig kann hann að hafa lagt mikla áherslu á áhrif sem síðan koma aldrei fram. Þegar fyrirtækið hefur starfsemi kunna viðskiptavinir og samkeppnisaðilar að hegða sér öðruvísi en búist var við. Starfsfólk getur búið yfir færni sem ekki var tilgreind í skriflegu áætluninni eða skort færni sem þar var gert ráð fyrir. Jafnvel vel unnin rekstraráætlun þarf líklega einhverjar lagfæringar skömmu eftir að starfsemi hefst. Sé hún rétt mótuð í upphafi ætti þó sjaldan að þurfa að endurskoða hana frá grunni.
Eftirlit
Eftirlit er einn þeirra þátta sem eiga að vera í sérhverri rekstraráætlun. Í rekstraráætlun, markaðsáætlun, starfsþróunaráætlun eða annarri áætlun í fyrirtækjarekstri felst eftirlit í að mæla niðurstöður og meta þá starfsemi sem leiddi til þeirra. Eftirlitsþáttur viðskiptaáætlunar svarar spurningunum: „Náðum við því sem við ætluðum okkur?“ og „Náðum við markmiðunum innan þess tíma sem við settum okkur?“ Án árangursmælinga veit frumkvöðullinn ekki hvort reksturinn gengur eins og búist var við, verr eða betur.
Ef fyrirtæki stendur sig betur en búist var við þarf frumkvöðullinn að kanna hvort upphaflegar væntingar hafi verið of lágar eða hvort annar þáttur hafi stuðlað að betri árangri. Ef árangurinn er hins vegar lakari en búist var við þarf að fara yfir tvennt. Í fyrsta lagi, hvers vegna er niðurstaðan lakari og hverju má breyta til að bæta árangurinn? Í öðru lagi, hvaða áhrif hefur lakari niðurstaða á rekstrarhæfi fyrirtækisins?
Samanburður raunverulegra og væntra niðurstaðna er innri samanburður sem nefnist grunnlínugreining. Hún skiptir máli vegna þess að frumkvöðullinn þarf að meta hvað fyrirtækið hefur gert í samanburði við það sem það getur eða ætti að gera. Að lokinni grunnlínugreiningu má ákveða að breyta afkastagetu fyrirtækisins. Innri samanburð ætti þó að styðja með ytri greiningu sem nefnist viðmiðunargreining. Með samanburði við náinn samkeppnisaðila eða meðaltal atvinnugreinarinnar fæst skýrari mynd af stöðu fyrirtækisins á stærri markaði.
Viðmið atvinnugreinar
Ef körfuknattleikslið skorar sextíu og átta stig, vinnur það þá leikinn? Ef hafnaboltalið skorar fjögur hlaup, vinnur það þá? Ef knattspyrnulið skorar fimm mörk, hefur það tapað? Svarið við öllum þremur spurningunum er einfalt: Við þurfum meiri upplýsingar. Án þess að vita stig eða mörk mótherjans vitum við ekki hvort liðið vann eða tapaði. Nauðsynlegt er að hafa aðra niðurstöðu til samanburðar, því annars segja stigin ekkert.
Á sama hátt þurfa fyrirtæki að bera eigin árangur saman við einhvern ytri mælikvarða. Samanburður við meðaltal atvinnugreinar, leiðandi fyrirtæki í greininni eða markaðshluta nefnist viðmiðunargreining. Hún gerir kleift að bera fyrirtækið beint saman við atvinnugreinina eða markaðinn í heild eða við leiðandi fyrirtæki í greininni. Með því að skoða nokkra árangursmælikvarða má sjá hvort frammistaða fyrirtækisins geti staðið undir rekstrinum til langs tíma eða hvort staðbundinn markaður þess er óvenjulegur samanborið við markað annars fyrirtækis. Þótt sprotafyrirtæki standist ekki meðaltal atvinnugreinarinnar eða frammistöðu leiðandi fyrirtækis þýðir það ekki að því sé illa stjórnað eða að það geti ekki skilað hagnaði. Lakari frammistaða en hjá leiðandi fyrirtækjum sýnir aðeins að fyrirtækin eru ekki eins. Oft er gagnlegra að miða við staðbundið markaðssvæði en við leiðandi fyrirtæki á landsvísu eða atvinnugreinina í heild.
Rekstrarstjórnun
Draga má rekstrarstjórnun saman í þremur orðum: Ljúkið verkinu! Grunnur hennar er kenningin um vísindalega stjórnun. Eins og fram hefur komið þróaði Frederick Taylor vísindalega stjórnun til að innleiða skipulag, tímasetningar, samhæfingu, stöðlun og samvinnu starfsfólks í framleiðsluferlið. Taylor leit á verksmiðju sem stóra og fjölþætta skipulagsheild þar sem margar innbyrðis tengdar aðgerðir þyrftu að starfa saman eins og ein stór vél. Samhæfa þurfti verkefni hvers starfsmanns innan hóps við störf annarra í sama hópi. Síðan þurfti að samhæfa hvern hóp við aðra starfshópa og sameina hópana í stærri einingar. Til að halda efni á hreyfingu í gegnum framleiðsluferlið þurfti að skipuleggja, tímasetja og vakta starfsemina.
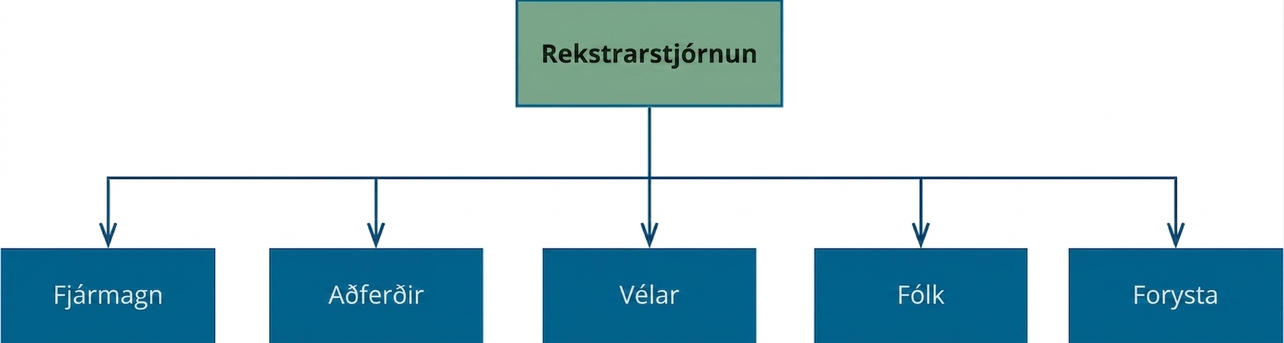
Hvort sem unnið er í framleiðslu, þar sem hráefni er umbreytt í fullunnar vörur, eða þjónustu, þar sem viðskiptavinir fá upplifun, þurfa þessir fimm þættir rekstrarstjórnunar — skipulag, tímasetningar, samhæfing, stöðlun og samvinna — að vera undirstaða starfseminnar. Til að starfsemin skili árangri þarf fyrirtækið mikilvæg aðföng: fjármagn, aðferðir, vélar, fólk og forystu (mynd 12.11). Ef einhvern þessara lykilþátta stjórnunar skortir eða einhver þeirra er ófullnægjandi er fyrirtækið líklega rekið með óskilvirkum hætti og í meiri hættu á rekstrarbresti.
Fjármagn
Hugtökin peningar, handbært fé og gjaldmiðill eru oft notuð jöfnum höndum, en hvert þeirra hefur sérstaka merkingu og notkun. Peningar eru sérhver lögmætur greiðslumiðill sem nota má í skiptum fyrir vörur og þjónustu. Þeir ná til seðla og mynta en einnig ávísana og greiðslufyrirmæla. Í þróunarlöndum geta peningar verið hvers kyns efnisleg verðmæti sem fólk vill nota í skiptum fyrir vörur eða þjónustu. Peningar eru þó að mestu leyti í formi handbærs fjár.
Handbært fé vísar yfirleitt til reiðufjár eða gjaldmiðils en nær einnig til innstæðna hjá fjármálastofnun, svo sem á tékka- eða sparnaðarreikningi eða bundnum innlánsreikningi. Viðskiptavinir geta til dæmis greitt með seðlum, mynt, ávísun, debetkorti eða kreditkorti. Seðlar og mynt eru lögð inn í banka en debet- og kreditkortaviðskipti færast inn á tékkareikning fyrirtækisins. Staða handbærs fjár hækkar sem nemur innborgunum, óháð greiðsluformi. Handbært fé kemur fram í efnahagsreikningi fyrirtækisins og sýnir þá fjárhæð sem það hefur til ráðstöfunar til að greiða skuldir og aðrar skuldbindingar.
Gjaldmiðill er seðlar og mynt sem stjórnvöld láta prenta eða slá, gefa út og ábyrgjast. Gjaldmiðli er skipt í einingar eða nafnverð, bæði í seðlum og mynt. Með auknum alþjóðaviðskiptum og meiri för fólks milli landa er mikilvægt að frumkvöðull skilji hvernig heimsmarkaðir hafa áhrif á verðgildi peninga. Stjórnvöld hvers lands ákveða hvaða einingar gjaldmiðils eru gefnar út. Gengi gjaldmiðils ræðst af því á hvaða kjörum má skipta honum fyrir annan gjaldmiðil. Hráefni og aðföng frá öðrum löndum geta hækkað verulega í verði ef Bandaríkjadalur veikist eða gjaldmiðill upprunalandsins styrkist. Á sama hátt geta breytingar á gengi lækkað verð hráefna og aðfanga.
Skilningur á áhrifum alþjóðlegrar peningastefnu og fjármálastarfsemi á frumkvöðul í nærsamfélaginu getur ráðið úrslitum um vöxt og rekstrarhæfi til langs tíma. Nauðsynlegt er að hafa skýra mynd af áætluðum efniskostnaði og nægilegt fé til ráðstöfunar á réttum tíma til að standa við fjárhagslegar skuldbindingar.
Lausafjárstaða mælir getu fyrirtækis til að standa við tafarlausar og skammtímaskuldbindingar, það er þær sem falla í gjalddaga innan árs. Hún lýsir því hversu vel veltufjármunir geta staðið undir skammtímaskuldum. Fyrirtæki með góða lausafjárstöðu getur greitt fjárhagslegar skuldbindingar sínar á réttum tíma, oft með mjög stuttum fyrirvara. Greiði fyrirtækið reikninga á réttum tíma er áhætta lánveitenda minni og þeir leggja því lægri vexti á lán. Vátryggingafélög kunna að bjóða lægri iðgjöld og birgjar staðgreiðsluafslátt gegn snemmbúinni greiðslu. Góð lausafjárstaða er lífsnauðsynleg fyrir lítið fyrirtæki, enda getur aðgangur þess að öðrum fjármögnunarkostum verið takmarkaður.
Aðrar uppsprettur handbærs fjár eru meðal annars lánareikningar, svo sem lánalína, kreditkort fyrirtækis, viðskiptaskuldir og lán, auk orðspors og viðskiptavildar eigandans. Lánalína er samningur milli banka og innstæðueiganda þar sem bankinn heimilar lántöku allt að tiltekinni hámarksfjárhæð hvenær sem er á lánstímanum. Lántakandinn greiðir gjald á lánstímanum hvort sem skuld stendur inni eða ekki og vexti þegar lánsfjárhæð er nýtt. Þessar fjármögnunarleiðir eru allar fyrirhafnarmeiri og krefjast meiri áætlanagerðar og undirbúnings en lausafjárreikningar. Þær eru þó yfirleitt nauðsynlegar nýjum eiganda fyrirtækis til að greiða fyrir starfsemina áður en tekjur fara að berast frá viðskiptavinum. Röng stjórnun þessara skammtímaskulda getur auðveldlega orðið litlu fyrirtæki þungbær. Til að stjórna fjárhagslegum skuldbindingum fyrirtækisins betur þarf frumkvöðullinn að vita hvaða fjármálatæki standa til boða, hvernig þau eru notuð og hvaða tæki hentar hverjum tilgangi. Fjármögnun er notkun fjármuna til að standa undir starfsemi fyrirtækis. Líftími fjármögnunar ætti að samræmast endingartíma þeirrar auðlindar sem hún greiðir fyrir. Langtímaskuldir vegna lands, bygginga, búnaðar og véla ætti að greiða með langtímafjármálagerningum sem nefnast tryggðar skuldir. Yfirleitt ætti lán sem tekið er til kaupa á langtímaeign að hafa styttri líftíma en eignin. Vél sem á að endast í tíu ár ætti til dæmis að fjármagna með láni sem verður fullgreitt á innan við 120 mánuðum, það er tíu sinnum years twelve mánuðum. Tilgangur langtímaskuldar er að skapa tekjur umfram afborganir og vexti. Þannig greiðir eignin fyrir sig með því að skapa meira handbært fé en þarf til að greiða höfuðstól lánsins, vexti af eftirstöðvum, rekstrarkostnað búnaðarins og viðbótartryggingar eða skatta sem lagðir eru á hann.
Skammtímaskuldir, svo sem laun, skattar, tryggingar og önnur rekstrargjöld, ætti að greiða með skammtímafjármunum. Flestar skammtímagreiðslur falla til vikulega, svo sem laun, eða að minnsta kosti mánaðarlega, svo sem tryggingar og húsaleiga. Til skammtímafjármuna teljast sölutekjur, viðskiptakröfur, fyrirframgreiðslur og lánalína. Ef langtíma- og skammtímafjármögnun er ruglað saman er fjárhagslegum stöðugleika fyrirtækisins stefnt í hættu. Röng fjármálastjórn getur leitt til þess að fyrirtækið geti ekki greitt reikninga á réttum tíma. Geti það ekki staðið við skammtímaskuldbindingar sínar er óvíst að reksturinn geti haldið lengi áfram.
Stjórnun innheimts og útgreidds handbærs fjár er ein af tveimur mikilvægustu skyldum frumkvöðulsins. Jákvætt sjóðstreymi er þegar innstreymi handbærs fjár er meira en útstreymið. Neikvætt sjóðstreymi er þegar minna fé berst en greitt er út. Öll fyrirtæki og samtök upplifa einhvern tíma neikvætt sjóðstreymi. Góðir stjórnendur hafa þó sparnaðarreikning eða aðgang að öðru handbæru fé til að standa við skammtímaskuldbindingar. Mikilvægast er að sjóðstreymið sé jákvætt til langs tíma.
Það er sjaldan skemmtilegt að greiða reikninga, einkum þegar lítið handbært fé er til ráðstöfunar. Þrjár algengar greiðsluaðferðir eru lánskjör, greiðsla við afhendingu og fyrirframgreiðsla inn á reikning. Birgjar frumkvöðuls kunna að nota allar þrjár aðferðirnar og frumkvöðullinn getur sömuleiðis beitt þeim öllum við innheimtu frá viðskiptavinum.
Þegar reikningar falla í gjalddaga og fyrirtækið á ekki nægilegt handbært fé eða tímasetningin hentar illa þarf það að nýta lánskjör. Lán felur í sér loforð um að greiða síðar fyrir eitthvað sem þegar hefur verið afhent. Skammtímalán geta verið án vaxta eða gjalda, svo sem viðskiptaskuldir sem fjallað er um í Fjármál og reikningshald frumkvöðla. Birgjar leyfa rótgrónum viðskiptavinum gjarnan að taka við birgðum eða vörum án þess að greiða við afhendingu. Greiðslan fellur þá í gjalddaga á tilteknum degi eða að ákveðnum tíma liðnum.
Birgir býður oft greiðslukjör við lok reikningstímabils. Ef kjörin eru til dæmis nettó þrjátíu daga er gert ráð fyrir að kaup lítils fyrirtækis í einum mánuði verði greidd að fullu í lok næsta mánaðar. Greiðslur eftir gjalddaga bera viðurlög og vexti. Stundum býður birgir hvata til snemmbúinnar greiðslu, svo sem 2 prósenta afslátt ef greitt er innan fimmtán daga.
Mörg sprotafyrirtæki þurfa að greiða við afhendingu, viðskiptaform sem nefnist greiðsla við afhendingu (COD). Afhendingaraðili eða netþjónusta afhendir þá vöruna fyrst eftir að greiðsla hefur borist. Þetta greiðsluform getur íþyngt sprotafyrirtæki með slaka lausafjárstöðu. Á hinn bóginn getur sprotafyrirtæki dregið úr tapi með því að krefja nýja viðskiptavini um greiðslu við afhendingu, því þá berst fé sem það getur notað til að standa við eigin skuldbindingar.
Fyrir einstakar eða sérhæfðar vörur krefjast sumir birgjar innborgunar áður en framleiðsla hefst. Hún dregur úr fjárhagslegri áhættu birgjans vegna sérsmíðaðrar vöru sem erfitt gæti verið að endurselja ef upphaflegi viðskiptavinurinn hættir við kaupin. Innborgunin veitir framleiðandanum einnig fé til kaupa á hráefni í fullunnu vöruna. Fyrir frumkvöðul í sprotarekstri getur fyrirframgreiðsla vöru þrengt að handbæru fé til daglegs rekstrar. Greiði viðskiptavinir hins vegar inn á vöruna áður en hún er framleidd fær frumkvöðullinn vaxtalaust lán frá þeim.
Allar þessar þrjár greiðsluaðferðir eru notaðar í viðskiptum. Handbært fé sem skapast á hverju fjárhagstímabili þarf að vera jafnhátt eða hærra en útgjöld sama tímabils. Að öðrum kosti getur fyrirtækið orðið uppiskroppa með fé og ekki haft efni á að halda rekstrinum áfram.
Aðferðir
Fræðigreinin um hvernig vinna er innt af hendi nefnist vinnuvistfræði. Hún felst í að hanna, raða og samhæfa verkfæri og búnað þannig að hreyfingar starfsfólks séu öruggar og skilvirkar og vörur fari tímanlega og á hagkvæman hátt um réttar vinnustöðvar.
Vinnuaðferðir skipta ef til vill mestu þegar flóknar vélar og búnaður koma við sögu. Samfelld færsla vara frá einu framleiðslustigi til þess næsta ætti að draga úr tíma og fyrirhöfn starfsfólks og lækka þannig kostnað. Hráefni ætti að afhenda sem næst þeim stað þar sem það verður notað. Auðveldara og skilvirkara er að flytja og geyma stórar birgðir við hvert samsetningarstig en að geyma íhluti annars staðar og færa þá að vinnustöðvum eftir þörfum. Tímanleg afhending birgða er jafnframt mikilvæg. Afhending efnis nákvæmlega þegar þess er þörf nefnist aðferðin afhending á réttum tíma. Komi bilun í íhlut í ljós má rekja hvar hann var settur saman og leiðrétta gallann fljótt.
Þjónustugreinar beita einnig færibandanálguninni. 16 Þegar starfsfólk nær góðum tökum á verkefnum sínum getur það unnið þau með sem fæstum aðgerðum án þess að fórna gæðum. 17 Færibandanálgunin hefur leitt af sér aðra vinnuvistfræðilega hugmyndafræði, straumlínustjórnun verkefna. 18
Margir skyndibitastaðir, svo sem McDonald’s og Subway, nota færibandanálgun til að útbúa mat hratt og rétt. Við hamborgaragerð velur einn starfsmaður til dæmis brauðið, setur viðeigandi kjöt á það og færir það næsta starfsmanni, sem kann að bæta við lauk, osti, tómati og salati áður en pöntunin fer á næstu stöð. Þegar hamborgarinn er tilbúinn færir síðasti starfsmaðurinn hann í umbúðir og setur í poka eða á bakka.
Þegar verkefni starfsfólks takmarkast við örfáar aðgerðir eykur endurtekning hreyfinga vinnuhraðann. Slík sérhæfing leiðir til meiri gæða, eykur framleiðni og skilvirkni hvers starfsmanns og fækkar mistökum. Þessi verkaskipting er orðin mikilvægur þáttur í vestrænum haglíkönum. Adam Smith skýrði hana fyrst í ritinu Auðlegð þjóðanna (1776) og tók títuprjónaframleiðendur sem dæmi. Hann setti fram þá kenningu að færri verkefni á hvern framleiðanda gerðu honum kleift að auka skilvirkni hreyfinga, sem leiddi bæði til samræmdari gæða og meiri framleiðslu.
Aukin gæði og meira vinnumagn efla framleiðni og arðsemi starfsfólks. Samvinna fólks sem vinnur í nálægð hvert við annað myndast með eðlilegum hætti. Veikleiki hjá einum starfsmanni getur jafnast út með auknu framlagi annars. Mannafli víkur þó í síauknum mæli fyrir vélum og rafeindatækjum sem hafa þróast frá iðnbyltingunni og áfram í tæknibyltingu nútímans. Engu að síður er vinna fólks ómissandi í framleiðsluferlinu, hvort sem um er að ræða sköpun og samsetningu vara eða þjónustustarfsemi.
Vélar
Frá lokum átjándu aldar færði iðnbyltingin vinnu frá vöðvaafli yfir í vélrænt afl. Síðan þá hefur fólk notað vélar til verkefna sem eru umfangsmeiri en það gæti unnið eitt eða með stórum dráttardýrum. Vélar skila stöðugri vinnu og meira magni en mannlegt vinnuafl með lægri kostnaði á hverja framleidda einingu. Stofnkostnaður þeirra getur þó verið mikill.
Fyrir frumkvöðul í sprotarekstri geta vélakaup verið erfið, tímafrek og flókin. Fyrst þarf að skoða heildareignarkostnað (TCO), það er allan kostnað við eignarhald stórra fjárfestingarvara, þar á meðal beinan stofnkostnað, beinan rekstrarkostnað og óbeinan kostnað. Erfitt getur verið að viðhalda og gera við rekstrarbúnað, einkum þegar framleiðsluáætlun krefst þess að vélin sé í gangi. Slök áætlanagerð getur orðið mjög kostnaðarsöm, sérstaklega fyrir sprotafyrirtæki, því geta fyrirtækisins til að framleiða og afhenda á réttum tíma mótar það traust sem viðskiptavinir og starfsfólk bera til þess.
Við ákvörðun um búnaðarkaup þarf að taka tillit til alls kostnaðar við kaupin og getu vélarinnar til að skapa tekjur eða lækka kostnað. Til útgjalda teljast ekki aðeins kaupverð heldur einnig afhending, uppsetning, kvörðun og rekstrarkostnaður. Vextir af láni eru einnig hluti af kostnaði við öflun búnaðarins. Margir nýir eigendur fyrirtækja líta fram hjá þeim þætti en góður fagaðili í reikningshaldi ætti að hafa hann í huga.
Dulinn kostnaður við stórkaup felst stundum í tilteknum rekstrargjöldum. Nýir eigendur fyrirtækja einblína of oft á uppsett kaupverð fremur en heildarkostnað búnaðarins. Stór búnaður getur þurft sérstaka afhendingu og haft í för með sér annan flutningskostnað. Eftir afhendingu kunna sérhæfðir tæknimenn að þurfa að setja hann upp. Stundum þarf að styrkja gólf til að bera aukið álag eða uppfæra rafkerfi fyrir nauðsynlegan straum. Eftirlit sveitarfélags, fylkis eða alríkis kann að vera skilyrði fyrir starfsleyfi búnaðarins. Ábyrgðartryggingar geta jafnframt krafist skoðana og leyfa til viðbótar við opinber leyfi. Öll þessi útgjöld hækka heildarkostnað við öflun búnaðarins. Oft teljast þau sokkinn kostnaður sem fæst hvorki endurheimtur við endursölu búnaðarins né með aukinni framleiðslu.
Kaup á vélum og öðrum stórum búnaði flokkast sem fjárfesting eða fjárfestingarútgjöld. Fjárfestingarútgjöld eru stór kaup á rekstrareign sem ætlað er að endast lengur en þrjú ár eða hefur enn fjárhagslegt verðmæti eftir að hún hefur verið afskrifuð að fullu. Best er að kaupa fjárfestingarvörur, svo sem byggingar, búnað, vélar og húsbúnað, fyrir lánsfé svo fyrirtækið geti notað handbært fé til rekstrargjalda. Rekstrargjöld tengjast daglegri og viðvarandi starfsemi, svo sem birgðum, skrifstofuvörum, launum, tryggingum og veitum. Þegar eign er sett að veði fyrir skuld fær lánveitandinn veðrétt í eigninni. Skuldin verður þá tryggð skuld sem studd er endursöluverðmæti eignarinnar. Til að létta fjárhagslega byrði stórkaupa er afskrift, það er verðrýrnun eignar, færð sem gjald í rekstrarreikningi og lækkar þannig skattskyldar tekjur og skattskuldbindingu.
Almennt ætti greiðslutími fjárfestingarútgjalda að vera jafn eða styttri en væntur endingartími búnaðarins. Fyrirtæki gæti til dæmis keypt offsetprentvél sem á að endast í tuttugu ár og fjármagnað hana með láni sem verður fullgreitt áður en sá tími er liðinn. Best er að skuldin sé greidd áður en eignin er afskrifuð að fullu, en í sumum tilvikum kann lánstíminn að vera lengri en afskriftartíminn.
Afköst véla hafa takmörk. Hámarksafkastageta er mesti fjöldi eininga sem vél getur framleitt á tilteknu tímabili. Raunhæf afkastageta er sá fjöldi eininga sem með sanngirni má búast við að hún framleiði á sama tíma. Munurinn þar á er varafkastageta. Þar sem þurft getur að hita vélar upp, setja efni í þær og taka úr, smyrja hreyfanlega liði, skoða og gera við reimar og slöngur eða sinna öðrum rekstrarverkum geta þær ekki starfað við hámarksafkastagetu til lengdar.
Auðvelt er að ofmeta fjölda framleiddra eininga við útreikning framleiðslustigs. Til að offsetprentvél virki rétt þarf að setja pappír í hana, bera blek á valsana, stilla pappírsgrip og prenta eitt eða tvö prufublöð til að kanna blekþekju og skýrleika myndar. Allt þetta tekur tíma þótt aðgerðirnar skili ekki seljanlegri framleiðslu. Þar sem hvert fyrirtæki býr við sérstakar kröfur og þætti sem hafa áhrif á afkastagetu er best að skrá eigin frammistöðu með tímanum og reikna meðaltal. Að öðrum kosti geta upplýsingar frá ráðgjafa eða vinsamlegum samkeppnisaðila nægt til áætlanagerðar og fjárhagsáætlunar.
Rekstur véla kostar fé. Aukin skilvirkni og meiri framleiðsla eru helstu hvatar til kaupa á nýjum búnaði. Meta þarf fjölgun framleiddra eininga, rekstrarkostnað á einingu, minni sóun og aukin vörugæði. Eigandi matvöruverslunar með gamlan frysti sem heldur enn réttu hitastigi gæti talið rétt að skipta honum út. Nýr frystir, með öllum tilheyrandi kostnaði og aukinni orkunýtni, breytir þó ekki fjölda matvara sem teknar eru úr honum og seldar. Aðeins má líta til mismunar á raunverulegum rafmagnskostnaði tækjanna. Mótunarvél sem minnkar sóun og framleiðir fleiri mótaða hluti á klukkustund kann hins vegar að vera fjárfestingarinnar virði.
Allar vélar bila, yfirleitt á óheppilegum tíma og stað. Að gera við búnað þegar hans er þörf líkist því að vegavinnuflokkur reyni að lagfæra holur án þess að stöðva umferð. Því eru framleiðslutími, þegar vél framleiðir seljanlegar vörur og nefnist einnig vinnslutími, og stöðvunartími, þegar framleiðsla liggur niðri vegna viðgerða, áfyllingar birgða eða ófyrirséðra verka, mikilvæg stjórnunarsvið. Regluleg viðhaldsáætlun með fyrirbyggjandi viðgerðum og skoðunum dregur úr óvæntum stöðvunartíma og bilunum. Með viðgerðum áður en þeirra verður brýn þörf gengur búnaðurinn greiðlega og með skilvirkum hætti, kostnaður lækkar til langs tíma og auðveldara verður að stjórna útgjöldum. Óvæntar bilanir stöðva ekki aðeins rekstur heldur geta tafið afhendingu vara og þjónustu. Það getur dregið úr áreiðanleika fyrirtækisins og trausti viðskiptavina og þannig haft áhrif á sölu síðar.
Sérhver vél úreldist að lokum og þarf þá að endurnýja hana. Freistandi getur verið að eignast nýjasta og fullkomnasta búnaðinn þótt fjárhagurinn leyfi það ekki. Endurnýjun búnaðar er mikilvæg ákvörðun, hvort sem um er að ræða stóran iðnaðarbúnað sem fagaðilar þurfa að setja upp eða skrifstofubúnað sem starfsfólk getur komið fyrir. Of oft eru nýjar vélar valdar samkvæmt sömu viðmiðum og lýsa getu gömlu vélanna. Það kann að duga í atvinnugrein sem breytist lítið yfir mjög langan tíma, en flestar greinar taka miklum breytingum og þurfa nútímalegan búnað.
Kröfur viðskiptavina í atvinnugrein geta breyst verulega með tímanum, rétt eins og sértækar þarfir fyrirtækis. Til að mæta nýjum óskum ytri viðskiptavina og nýjum innri þörfum fyrirtækisins kann að verða nauðsynlegt að afla véla með nýrri tækni og þróaðri hönnun. Skipuleggja ætti þrjú til fimm ár fram í tímann fyrir meiriháttar kaup á búnaði, vélum, verkfærum og aðstöðu og fyrir nauðsynlegt færnistig. Spurningin er ekki: „Hvað þarf ég í dag?“ heldur: „Hvað mun ég þurfa eftir fimm ár?“
Skil á úreltum búnaði upp í nýjan geta skapað verðmæti sem koma ekki alltaf fram í fjárhagsskjölum. Þegar sölufulltrúar stórra framleiðenda þurfa að ná sölumarkmiðum kunna þeir að bjóða mjög hagstæð fjármögnunarkjör til að koma eigin búnaði inn í fyrirtækið og fjarlægja vél samkeppnisaðila. Ekki ætti þó að líta fram hjá núverandi birgi. Hann kann að leggja mikla áherslu á að halda viðskiptavinum og bjóða að taka gamla búnaðinn upp í nýjan og lækka þannig kaupverðið. Núverandi birgir gæti einnig boðið betri kjör en samkeppnisaðilar eða látið aðföng fylgja sem umbun fyrir tryggð. Allir þessir kostir lækka að lokum bæði kaupverð og rekstrarkostnað nýja búnaðarins.
Á að uppfæra vélarnar eða halda þeim gömlu, kaupa eða leigja, selja eða láta upp í nýjar? Þetta eru aðeins fáeinar þeirra spurninga sem eigendur fyrirtækja glíma við þegar þeir ráðast í stórkaup. Fjármögnun birgis kann að vera auðveldari en lántaka hjá hefðbundnum banka. Við stór búnaðarkaup er þó mikilvægt að halda góðu sambandi við faglega sölufulltrúa. Innsýn þeirra og þekking á atvinnugreininni getur reynst verðmætari en búnaðurinn sjálfur. Fólk er sveigjanlegra, fróðara og umfram allt verðmætara en vélar.
Fólk
Leit að starfsfólki, ráðningarferlið og stuðningur við vinnuaflið geta verið meðal ánægjulegustu og jafnframt erfiðustu samskipta sem nýr eigandi fyrirtækis tekst á við (sjá nánari umfjöllun um mannauð og ráðningu rétta fólksins í Grundvallaratriði auðlindaáætlanagerðar). Val á réttu fólki í upphafi getur ráðið úrslitum um velgengni eða rekstrarbrest á fyrstu árum fyrirtækisins. Margir reyndir eigendur fyrirtækja segja betra að bíða eftir réttu manneskjunni en ráða strax þá röngu.
Nýjum frumkvöðli kann að þykja freistandi að ráða fólk sem hann þekkir, því það er einfalt, fólkið er yfirleitt mjög sveigjanlegt á sprotastiginu og deilir spennunni yfir nýja fyrirtækinu. Frændhygli er ráðning fjölskyldumeðlima og náinna vina, yfirleitt vegna tengsla þeirra við frumkvöðulinn fremur en getu til að sinna starfinu. Stuðningur og þátttaka maka skiptir máli á fyrstu stigum fyrirtækis og makar verða oft starfsmenn þess. Niðurstaðan kann þó að ráðast af kyni. Eiginkona vinnur oft launalaust þegar eiginmaður hennar stofnar fyrirtæki. 19 Framlag hennar getur verið allt frá óreglulegri þátttöku til nokkurra klukkustunda á mánuði eða viku. Eiginmenn kvenna í frumkvöðlastarfi taka hins vegar síður þátt í fyrirtækinu, einkum ef vinnan er launalaus. 20 , 21 , 22
Freistandi er að ráða aðra fjölskyldumeðlimi eða vini vegna þess að þeir eru tiltækir og leggja sig persónulega fram. Ráðning þeirra eingöngu vegna vilja og framboðs getur þó snúist í höndunum á frumkvöðlinum og valdið meiri skaða en ávinningi til langs tíma. Ráðningar nákominna geta fælt hæfa umsækjendur frá því að sækjast af alvöru eftir starfi hjá nýja fyrirtækinu. Þegar fyrri ákvarðanir virðast byggjast á persónulegum tengslum dregur það úr áhuga hæfs fagfólks. Mjög erfitt getur verið að segja fjölskyldumeðlimi upp, sérstaklega foreldri, maka, barni eða systkini, og það getur valdið ágreiningi bæði innan fjölskyldunnar og fyrirtækisins. Sé fjölskyldumeðlimi ekki sagt upp þótt málefnaleg ástæða sé til þess eyðileggur það fyrirsjáanlega starfsanda meðal annars starfsfólks, einkum þeirra sem búa yfir sérhæfðri færni.
Þegar fyrirtæki er að hefja starfsemi getur stundum verið betra að hafa einhvern en engan. Stundum er þó betra að hafa engan en ranga manneskju. Að lokum vegur hæfni til starfsins þyngra en hver starfsmaðurinn er. Hefðbundið starfsfólk sem ráðið er af vinnumarkaði verður jafnframt gramara þegar fjölskyldumeðlimir njóta meiri ívilnunar og umburðarlyndis. Mikill munur er á stöðu fjölskyldumeðlima og annars starfsfólks í sprotafyrirtæki. Starfsþróunarleiðin er yfirleitt stutt og fjölskyldumeðlimir eða gamlir vinir njóta forgangs. 23 Erfitt er að ná viðkvæmu jafnvægi milli fjölskyldufólks og annarra starfsmanna og nýir frumkvöðlar þurfa ekki á þeirri viðbótartruflun að halda sem sundrung þessara hópa veldur.
Vinir úr fyrri störfum, háskóla, framhaldsskóla eða gamla hverfinu eru einnig algeng uppspretta starfsfólks. Á fyrstu stigum hefur frumkvöðullinn svo mörg mál að leysa og verkefni að vinna að ráðning kunningja virðist einföld lausn. Persónuleg tengsl fólks verða þó til í félagslegum samskiptum utan þarfa nýja fyrirtækisins. Vinátta byggist á sameiginlegri reynslu, svo sem sama skóla, félagi eða liði, en ekki sambandi yfirmanns og undirmanns. Örugg leið til að binda enda á góða vináttu er að ráða vanhæfan vin og fela honum stjórnunarstarf. Ráðning vinar sem undirmanns getur einnig leitt til árekstra sem kosta nýja frumkvöðulinn stuðning vina og fjölskyldu.
Sérhver nýr eigandi þarf að vera reiðubúinn að færa fyrirtækið af sprotastigi yfir á vaxtarskeið, þar sem færni verður mikilvægari en persónuleg tengsl. Þessi eðlilega þróun í þroska fyrirtækis krefst hæfs starfsfólks sem sinnir verkefnum sínum af skilvirkni. Slík færni kostar sitt og erfitt kann að vera að standa undir kostnaðinum á fyrstu stigum, en til langs tíma skapar hæft starfsfólk meiri tekjur en nemur kostnaðinum við ráðningu þess. Viðskiptavinir gera jafnframt meiri kröfur til rótgróinna fyrirtækja en sprotafyrirtækja á fyrstu stigum.
Frumkvöðlar þurfa að ráða fólk sem bætir þá upp, bæði að færni og persónuleika. Á öllum skeiðum, frá hugmynd til stofnunar, vaxtar og stækkunar, mætir sérhvert fyrirtæki aðstæðum og hindrunum sem krefjast fjölbreyttrar færni og hæfileika. Sumar aðstæður kalla á ákveðna, beina eða jafnvel átakamiðaða nálgun sem kann að henta úthverfu fólki. Aðrar þarf að meðhöndla af meiri mildi og með óbeinum hætti. Innhverfur starfsmaður sem er að eðlisfari seinn til viðbragða kann að velja hófstillta nálgun sem hentar betur við sumar aðstæður.
Lítið fyrirtæki getur styrkt starfsmannahópinn með því að ráða fólk með fjölbreyttan bakgrunn og reynslu. Sameiginleg reynsla alls hópsins gagnast fyrirtækinu á ýmsa vegu sem ekki er alltaf auðvelt að greina. Starfsfólk sem vinnur vel saman skapar góðan vinnustað og ánægjulega upplifun fyrir viðskiptavini.
Söluteymi
Í Uppbygging draumateymis frumkvöðulsins var fjallað um sölufulltrúa í samhengi við gildi og mikilvægi þess að skapa fyrirtækinu tekjur og sjóðstreymi. Hér er sjónum beint að söluteyminu sem hluta starfsfólks fyrirtækis sem rekið er í hagnaðarskyni. Hugmyndirnar eiga þó einnig við félagasamtök án hagnaðarsjónarmiða sem reiða sig á sölutekjur, eins og áður hefur verið rætt.
Ákvarðanir um söluteymi kunna að vera meðal þeirra mikilvægustu sem teknar eru, jafnvel mikilvægari en ákvarðanir um skipulag og skattalega stöðu. Söluteymið hrindir af stað þeirri starfsemi sem skapar tekjur, vekur fyrirtækið til lífs og viðheldur rekstrinum. Án neistans frá sölunni verður fyrirtækið lífvana skipulagsheild sem er dæmd til lokunar.
Söluteymi þarf að falla að heildarstefnu fyrirtækisins í rekstri og markaðsmálum. Áður en þörf er á söluteymi þarf varan að vera fullþróuð, ávinningur hennar fyrir viðskiptavini skýrt skilgreindur og aðalmarkhópur valinn. Einnig þarf að setja lágmarksmarkmið um framleiðslumagn og reikna tekjumarkmið sem er nógu hátt til að standa undir kostnaði. Bæði söluteymið og fyrirtækið þurfa að skilja öll þessi markmið til fulls og geta náð þeim áður en teymið er sett saman.
Fyrst þarf að greina á hvaða þroskastigi fyrirtækið er. Sumir frumkvöðlar stofna nýtt fyrirtæki frá grunni en aðrir fara út í frumkvöðlastarf með kaupum á starfandi fyrirtæki með rótgróna viðskiptavini og sjóðstreymi. Skipulag, uppbygging og hlutverk söluteymisins ráðast af því hvort fyrirtækið er á sprota-, vaxtar-, þroska- eða hnignunarskeiði. Kröfur og geta fyrirtækisins breytast eftir því sem það fer milli skeiða og hið ytra markaðsumhverfi breytist sömuleiðis.
Ákvörðun um hvort fyrirtækið annist sölu sjálft eða útvisti henni þarf að taka af mikilli varúð og byggja á könnun á skattalegum áhrifum og ávinningi þess að nota starfsfólk annars vegar og sjálfstæða verktaka hins vegar. 24 Eigin framkvæmd felur í sér að starfsfólk fyrirtækisins vinni megnið af verkefnum þess. Útvistun er ráðning utanaðkomandi fyrirtækis eða þriðja aðila til að sinna tilteknu verkefni, starfi eða ferli eða framleiða vörur. Hvor kostur hefur kosti og takmarkanir. Frumkvöðullinn þarf að meta marga þætti, allt frá fjárhagslegum styrk og markaðsþekkingu til getu til sölustuðnings. Sé sölufólk ráðið sem starfsfólk þarf frumkvöðullinn að verja tíma og fé í leit, ráðningar, þjálfun, búnað og skrifstofuvörur og greiða regluleg laun. Útvistun sölu til sjálfstæðra verktaka kann að vera raunhæfur kostur þar sem stofnfjárfesting er lítil og þóknun greiðist aðeins þegar sala tekst. Fyrirtæki sem glíma við sjóðstreymisvanda kjósa frekar útvistun en rótgróin fyrirtæki í vexti kjósa fremur að annast söluna sjálf. 25 , 26
Laun eru ávallt viðkvæmt umræðuefni. Ákvörðun launa og þóknunar veitir frumkvöðlinum mikið vald og stjórn yfir söluteyminu. Þetta er mikilvæg ábyrgð sem þarf að rækja af mikilli varúð. Launamál hafa ekki aðeins áhrif á afkomu starfsfólks eða verktaka heldur einnig fjárhagslega stöðu og orðspor fyrirtækisins. Fjölmörg lög og reglur, bæði á vettvangi alríkis og fylkja, leggja jafnframt ábyrgð á réttri framkvæmd á vinnuveitandann.
Sölufólk sem er starfsfólk fyrirtækisins þarf að fá regluleg laun. Stundum bætist söluþóknun eða bónus við ef sölumarkmiðum er náð. Regluleg laun ásamt launatengdum gjöldum vinnuveitanda og starfsmannahlunnindum hækka fastan kostnað fyrirtækisins. Slíkt fyrirkomulag kann að vera sprotafyrirtæki ofviða. Frumkvöðullinn nýtur þess þó sem vinnuveitandi að hafa stjórn á vinnutíma og verkferlum starfsfólks, byggja upp tryggð þess og fá tafarlausa endurgjöf frá markaðnum í gegnum það.
Útvistaðir sölufulltrúar eða sjálfstæðir verktakar fá greitt í söluþóknun. Það skapar breytilegan kostnað sem ætti aðeins að færa eftir að sala hefur átt sér stað. Í flestum tilvikum útvistunar til sjálfstæðra verktaka ber fyrirtækið ekki ábyrgð á launatengdum gjöldum. Nýir frumkvöðlar þurfa þó að gæta varúðar: Flókið getur verið að ákvarða hvort manneskja telst starfsmaður eða sjálfstæður verktaki. Ábyrgðin á réttri flokkun hvílir á vinnuveitandanum og mistök geta lagt verulegan kostnað á fyrirtækið í formi sekta og viðurlaga.
Við val á gerð söluteymis er mikilvægt að þekkja stöðu fyrirtækisins á markaði og einkenni markaðarins (mynd 12.12). Við sölu til annarra fyrirtækja þarf að skilja ákvarðanatöku þeirra og kaupviðmið til að eiga möguleika á sölu. Bein sala til neytenda krefst hins vegar allt annarrar markaðsstefnu. Frumkvöðull sem ekki hefur markaðsmál að sérsviði ætti að setja grunnnám í markaðsfræði á verkefnalistann svo samtöl við söluteymið verði árangursrík.
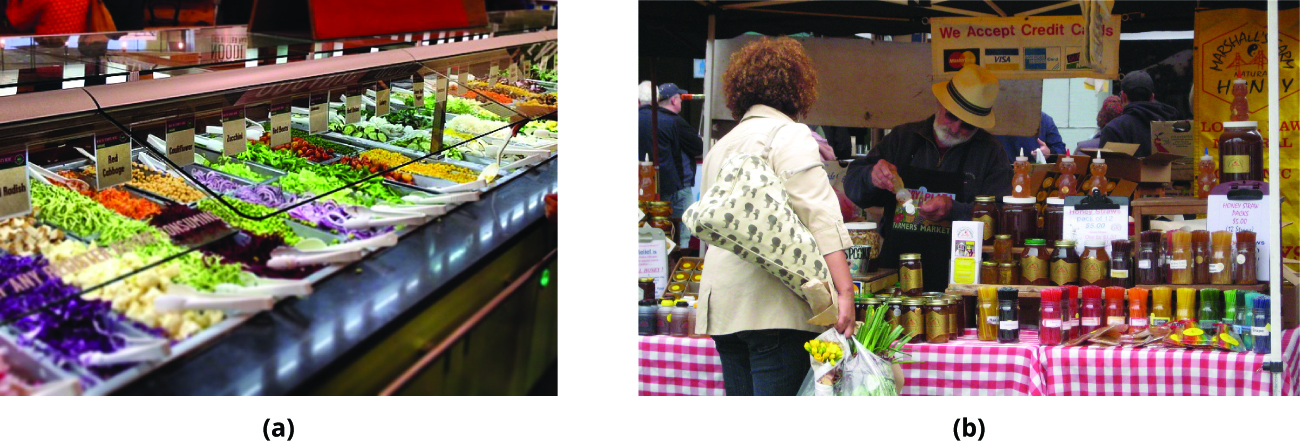
Annað markaðsatriði er sölusvæðið. Ef svæði eru afmörkuð landfræðilega, býr hvert þeirra yfir sama mögulega fjölda viðskiptavina? Hversu ólík eru þau að stærð og fjarlægð frá aðalskrifstofu? Svipaðar spurningar vakna ef söluteyminu er skipt eftir vörulínum. Hvað er líkt og ólíkt með vörulínunum? Við mótun skipulags og ábyrgðar söluteymisins er mjög gagnlegt að fá álit frá hugsanlegum sölufulltrúum eða reyndari frumkvöðlum sem kunna þegar að koma þessum hluta fyrirtækisins á fót.
Samninga við söluteymið þarf að virða. Því ætti aðeins að gera samning eftir að hafa íhugað mögulegar aðstæður vandlega og leitað álits traustra ráðgjafa. Orðspor fyrirtækisins gagnvart bæði starfsfólki og viðskiptavinum er í húfi ef vinnuveitandi stendur ekki við samninga, einkum við starfsfólk sem er andlit og rödd fyrirtækisins á markaðnum. Ef sölufulltrúi, starfsmaður eða sjálfstæður verktaki hættir hjá fyrirtækinu getur viðkomandi tekið viðskipti viðskiptavina með sér til næsta vinnuveitanda. Þótt hægt væri að grípa til lögfræðilegra aðgerða gegn fyrrverandi starfsmanni er niðurstaðan sú að fyrirtækið hefur misst bæði sölufulltrúa og viðskiptavin. Best er fyrir alla, ekki síst frumkvöðulinn, að forðast slíkar aðstæður.
Það skiptir sköpum að ráða rétta sölufólkið. Jafnframt er óhjákvæmilegt að skapa því jákvætt og árangursríkt starfsumhverfi.
Forysta
Algeng starfsheiti sem tengjast leiðtogastöðu eru eigandi, stjórnandi, verkstjóri, teymisstjóri, leiðtogi og yfirmaður. Mörg þessara heita eru notuð jöfnum höndum þótt merking þeirra sé örlítið mismunandi. Í litlu fyrirtæki gegnir sama manneskjan þó yfirleitt bæði hlutverki leiðtoga og stjórnanda. Sumir frumkvöðlar skipta svo hnökralaust og eðlilega milli hlutverkanna að hvorki fylgjendur þeirra né þeir sjálfir verða þess varir að þeim er sinnt samtímis. Engu að síður tengjast tiltekin persónueinkenni og hegðunarmynstur forystu fremur en stjórnun.
Lykilmunur leiðtoga og stjórnenda felst í hlutverki þeirra við að koma aðgerðum af stað. Stjórnun beinist yfirleitt að umsýslu og stýringu á starfsemi skipulagsheildar. Þar undir falla áætlanagerð, tímasetningar, samhæfing, umsjón og eftirlit með verkefnum starfsfólks. Stjórnandinn tryggir að fólk sem ráðið hefur verið til tiltekinna starfa sinni þeim eins og ætlast er til og skili vinnu í ásættanlegum gæðum og magni.
Leiðtogi vekur hins vegar hjá öðru fólki löngun til að leggja sig fram. Þetta er innri hvati, sálfræðileg nálgun sem leiðtoginn mótar með orðum sínum og athöfnum. Rétt eins og árangur stjórnunar kemur árangur hvatningar fram í frammistöðu starfsfólksins. Munurinn liggur í hugarfari þess og innri afstöðu.
Starfsfólk vinnur fyrir stjórnanda vegna skyldu sem leiðir af úthlutuðum hlutverkum og formlegu valdi. Það vinnur fyrir leiðtoga vegna þess að það vill ná sömu markmiðum og ljúka verkefnum sér og leiðtoganum til ánægju.
Víða má finna lista yfir einkenni eða eiginleika góðs leiðtoga. Hér eru aðeins fáein þeirra tekin fyrir. Skipta má lýsingum á góðri forystu í eftirfarandi flokka: persónuleika, hæfni, stjórnrót og leiðtogastíl.
Persónuleiki lýsir einkennum fólks eins og þau birtast í athöfnum þess og orðum. Árangursríkir leiðtogar eiga yfirleitt auðvelt með samskipti, eru jákvæðir, virkja annað fólk og sýna sjálfstraust gagnvart eigin færni. Þegar frumkvöðlar leita að starfsfólki verður að hafa í huga að náið samstarf krefst þess að fólkið komi vel saman og njóti samvista hvert við annað.
Mjög erfitt, ef ekki ómögulegt, getur verið að vinna fyrir manneskju sem veit ekki hvað hún er að gera. Góðir leiðtogar þekkja því hæfni sína og eru mjög færir í starfi. Starfsfólk, samkeppnisaðilar og eftirlitsaðilar gera sér fljótt grein fyrir mikilli starfshæfni. Stundum verður mjög hæfur leiðtogi að viðurkenndum sérfræðingi í atvinnugreininni og annast fræðslu á þingum, ráðstefnum og vörusýningum. Góðir leiðtogar vita einnig vel hvaða færni þá skortir og viðurkenna fúslega vanhæfni sína á þeim sviðum. Mikilvægt er að ráða hæfan starfsmann sem vegur upp veikleika leiðtogans.
Stjórnrót er sú trú að fólk hafi eða hafi ekki stjórn á atburðum í eigin lífi. Fólk með innri stjórnrót telur sig hafa verulega stjórn á og áhrif á það sem gerist í lífi þess. Ytri stjórnrót er gagnstæð afstaða og felur í sér trú á að fólk hafi litla sem enga stjórn á daglegum atburðum. Árangursríkir leiðtogar hafa innri stjórnrót og eru sannfærðir um að þeir hafi áhrif á og stjórn á atburðum, aðstæðum og fólki í lífi sínu, einkum í fyrirtækinu. Þegar alvarlegar aðstæður koma upp taka þeir stjórnina og hefja ákvarðanatöku til að ná tökum á atburðarásinni. Starfsfólk, viðskiptavinir og aðrir sem tengjast fyrirtækinu fylkja sér um leiðtogann ef þeir treysta því að hann geti náð stjórn á aðstæðum og tekist beint á við áskoranirnar.
Þrír algengir leiðtogastílar eru valdboðsstíll, lýðræðislegur stíll og afskiptaleysisstíll. Hver þeirra getur verið árangursríkur en einnig óheppilegur. Atvinnugreinin, skipulagið, umhverfið og kröfur starfsins ráða því hvaða nálgun hentar best.
Leiðtogar með valdboðsstíl taka ákvarðanir einir og líta á starfsfólk sem undirmenn sem eigi að fylgja fyrirmælum án hiks eða spurninga. Slíkir leiðtogar eru nauðsynlegir þegar taka þarf ákvarðanir hratt, leiðtoginn hefur mikla þjálfun og færni í verkefninu og afleiðingarnar geta verið alvarlegar. Lýðræðislegir leiðtogar virkja starfsfólkið og leita álits þess áður en ákvarðanir eru teknar. Sú nálgun hentar vel þegar skipulagsheild eða atvinnugrein er flókin, ákvarðanir hafa áhrif á margar deildir eða marga starfsmenn og víðtækar upplýsingar þarf til góðrar ákvarðanatöku. Afskiptaleysisstíll gerir starfsfólki kleift að vinna sjálfstætt, að mestu án eftirlits eða beinnar leiðsagnar. Hann hentar best þegar starfsfólkið er vel menntað og mjög hæft, verkefni þess eru ekki nátengd og það býr yfir sterkri innri starfshvöt.
Forysta hefur verið rannsökuð um aldir og umræðan heldur áfram. Dæmi um góða og slæma forystu má finna í hernaði, íþróttum, stjórnsýslu og fyrirtækjum. Eiginleikar leiðtoga líkjast spilum á hendi í póker: Þeir geta allir reynst góðir eða slæmir eftir aðstæðum. Fyrir frumkvöðul er þekking á atvinnugreininni, markaðnum, samkeppnisumhverfinu, viðskiptavinahópnum og framboði starfsfólks upphafspunktur við mat á því hvaða eiginleikar og leiðtogastíll skila árangri. Ef eiginleikar frumkvöðulsins passa ekki við umhverfið eða aðstæðurnar má fá til liðs við fyrirtækið manneskju sem býr yfir betur viðeigandi eiginleikum og færni.
Rekstrarþarfir
Fyrsta spurningin við stofnun fyrirtækis er hvort einhver vilji kaupa vöruna eða þjónustuna. Auðvelt er að skapa nýja vöru eða þjónustu. Reyndar flokkast 70 prósent til meira en 95 prósent nýrra vara sem settar eru á markað ár hvert sem misheppnaðar. 27 Þar sem meira en 30,000 nýjar vörur koma árlega á markað má með sanngirni áætla að 21,000 til 27,000 þeirra misheppnist. 28 Aðeins 5 til 30 prósent nýrra vara ná hins vegar árangri. Spurningin á því rétt á sér: Vill einhver kaupa vöruna mína eða þjónustuna?
Vegna þessa lága árangurshlutfalls þarf að framkvæma vandaðar rannsóknir og litlar tilraunakeyrslur til að meta rekstrarhæfi nýrra vara. Ekki nægir að vita hvort einhver vilji kaupa þær; einnig þarf að kanna hvort viðskiptavinir greiði það verð sem gerir fyrirtækinu kleift að skila hagnaði eða að minnsta kosti standa á sléttu. Þessum tveimur mikilvægu spurningum þarf að svara strax í upphafi, því sé svarið við annarri hvorri þeirra „nei“ er ekki ástæða til frekari aðgerða.
Næsti spurningaflokkur snýr að staðsetningu starfseminnar. Hvar á fyrirtækið að vera? Á að leigja eða kaupa byggingu eða aðstöðu? Þarf aðgengi að vera gott á fjölförnum stað eða má starfsemin vera á rólegra svæði þar sem kostnaður er lægri? Auk aðgengis og kostnaðar þarf að kanna hvort fyrirtækið verði staðsett innan áhrifasvæðis samkeppnisaðila. Það væri miður ef röng staðsetning gerði að engu alla kosti framúrskarandi vöru og rekstrarhæfrar viðskiptaáætlunar.
Auk réttrar staðsetningar þarf að huga að stærð húsnæðisins. Sé valin of lítil bygging strax í upphafi getur það hamlað vexti á fyrstu stigum fyrirtækisins. Flutningur í stærra húsnæði skömmu eftir að rekstur hefst getur raskað starfseminni. Of stórt húsnæði þrýstir hins vegar á sjóðstreymi, því þá er greidd leiga eða afborganir húsnæðisláns af ónotuðu rými. Margir eigendur fyrirtækja, bæði nýir frumkvöðlar og reynslumiklir, glíma við að finna jafnvægið milli húsnæðis sem er „nógu stórt til að vaxa inn í“ og „nógu lítið til að ráða við þegar sala er lítil“.
Sambærilegar ákvarðanir þarf að taka um húsgögn, búnað og innréttingar. Þessa hluti má kaupa eða leigja. Leiga getur stundum verið betri þar sem fyrstu greiðslur eru lægri, en kaup á búnaði og húsgögnum geta bætt sjóðstreymi til lengri tíma eftir að hlutirnir hafa verið greiddir að fullu. Erfitt getur þó verið að ákveða magn, gæði og stærð. Góðir sölufulltrúar búnaðar geta veitt mikilvæga aðstoð við slíkar ákvarðanir.
Áður en rekstur hefst þarf að ákvarða hæfilegt birgðamagn. Hvert er geymsluþol birgðanna? Sumar vörur geymast lengi en aðrar skemmast fljótt. Spyrjið: „Hversu mikið þarf ég?“ og „Hvenær þarf ég það?“
Áður en fyrirtæki hefur starfsemi kann að þurfa starfsleyfi og önnur leyfi. Byggingar þarf að skoða og samþykkja áður en atvinnustarfsemi hefst í þeim. Við útgáfu byggingarleyfis kann að vera krafist skoðunar á raflögnum, lögnum, hita-, loftræsti- og kælikerfum, burðarvirki og öðrum eiginleikum hússins. Ganga þarf frá aðgangi að vatni, gasi og sorphirðu áður en húsnæðið er tekið í notkun. Tafla 12.3 dregur saman þær rekstrarþarfir sem þarf að hafa í huga þegar fyrirtæki er stofnað.
| □ Atriði 1 | Ákvarðið lagalegt rekstrarform fyrirtækisins með tilliti til skatta, svo sem einstaklingsrekstur, sameignarfélag eða hlutafélag. Veljið lagalegt form með tilliti til rekstrar og stjórnunarvalds, svo sem félag með takmarkaðri ábyrgð (LLC), almennt sameignarfélag eða samlagshlutafélag, C-hlutafélag eða S-hlutafélag. |
| □ Atriði 2 | Veljið fyrirtækinu heiti. Það verður opinbert lagalegt heiti þess gagnvart alríki og fylki. Félagsheitið má vera hvaða heiti sem er svo fremi sem annað fyrirtæki notar það ekki þegar. Viðskiptaheiti kann að vera frábrugðið opinbera heitinu og ætti að endurspegla vöruna eða atvinnugreinina. |
| □ Atriði 3 | Þið og aðrir forsvarsmenn fyrirtækisins semjið og samþykkið stofnskrá, samþykktir eða stjórnunarsamninga. |
| □ Atriði 4 | Leggið stofnskjöl fram hjá fylkisritaraembættinu eða samsvarandi stofnun í því fylki þar sem fyrirtækið er stofnað. Stofnunin skilar síðan skráningar- eða stofnskjölum til fyrirtækisins. |
| □ Atriði 5 | Þið og aðrir forsvarsmenn greiðið stofnfé inn til fyrirtækisins svo opna megi bankareikning. |
| □ Atriði 6 | Sækið um alríkisauðkennisnúmer vinnuveitanda (FEIN) hjá bandarísku ríkisskattstjóraembættinu. Þetta er alríkisskattanúmer fyrirtækisins fyrir tekjuskatt, launatengd gjöld og framtalsskil. |
| □ Atriði 7 | Sækið um vinnuveitandanúmer fylkis hjá vinnumálastofnun þess. Þetta er skattanúmer fyrirtækisins hjá fylkinu til skila á skýrslum og greiðslum vegna atvinnuleysistrygginga og söluskatts. |
| □ Atriði 8 | Ef viðskiptaheiti eða skráð aukanafn er annað en félagsheitið þarf að tryggja að viðeigandi yfirvöld sýslu og fylkis skrái og samþykki vottorð um það. |
| □ Atriði 9 | Tryggið fyrirtækinu símanúmer, vefsvæði, netfang og lén. Pantið nafnspjöld. |
| □ Atriði 10 | Opnið tékkareikning í banka með réttu félags- og viðskiptaheiti, skráið prókúruhafa og leggið fram öll önnur skjöl sem bankinn krefst vegna viðskiptareiknings. Pantið debet- eða kreditkort eftir þörfum. Leggið stofnféð inn og komið á og prófið verklag við innlagnir fyrirtækisins. |
| □ Atriði 11 | Þið og aðrir stjórnendur og meðeigendur undirritið samninga um fyrirtækið. |
| □ Atriði 12 | Kaupið eða leigið skrifstofuhúsnæði. Sveitarfélagið veitir notkunarleyfi fyrir bygginguna. Frekari skoðanir kunna að vera nauðsynlegar fyrir lokaúttekt, þar á meðal byggingar-, eldvarna-, heilbrigðis- og lagnaskoðun. |
| □ Atriði 13 | Stofnið reikninga fyrir veitur, vatn, rafmagn, gas, sorphirðu og síma. |
| □ Atriði 14 | Birtið lögboðnar tilkynningar á áberandi stað samkvæmt reglum. Algengir staðir eru við stimpilklukku, í kaffistofu, við afgreiðslukassa eða á öðrum stað sem er öllum sýnilegur. |
| □ Atriði 15 | Sækið um starfsleyfi hjá alríki, fylki, sýslu eða sveitarfélagi og birtið það eins og krafist er. |
| □ Atriði 16 | Sækið um tilskilin starfsleyfi og önnur leyfi fyrir starfsfólk eða tilteknar tegundir vara og þjónustu og birtið þau eins og krafist er. |
| □ Atriði 17 | Tryggið bygginguna og ábyrgð fyrirtækisins og kaupið launþegatryggingu. Sum fylki leyfa fyrirtækjum að undanþiggja sig launþegatryggingu ef starfsfólk fær viðeigandi tilkynningu. |
| □ Atriði 18 | Pantið og komið fyrir húsgögnum, skrifstofubúnaði, hillum og öðrum nauðsynjum. |
| □ Atriði 19 | Pantið birgðir og útbúið vörulista með verði ásamt verðblöðum eða matseðlaskiltum. |
| □ Atriði 20 | Leitið að og ráðið starfsfólk. Störf barþjóna, matreiðslumanna, ökumanna, lyftarastjórnenda og skyndihjálparfólks kunna að krefjast þjálfunar og vottunar. Tryggið að starfsfólk hafi lokið nauðsynlegri þjálfun í tilteknum störfum áður en fyrirtækið opnar. Fyrsti rekstrardagurinn er yfirleitt hafður látlaus svo ganga megi úr skugga um að allt virki samkvæmt áætlun og starfsfólkið þekki hlutverk sín og ábyrgð. Þannig gefst tími til að lagfæra veikleika og annmarka áður en almenningur veit að fyrirtækið er opið. |
Haldið formlega opnunarhátíð nokkrum dögum eða allt að nokkrum vikum eftir að eiginleg starfsemi hefst. Meðal boðsgesta geta verið fjárfestar, fulltrúar sveitarfélagsins, fjölskyldumeðlimir, sérstakir viðskiptavinir, fyrrverandi vinnuveitendur, nágrannafyrirtæki og samkeppnisaðilar.