4.1 Félagaréttur og ábyrgð fyrirtækja
4.1 Félagaréttur og ábyrgð fyrirtækja
Námsmarkmið
Í lok þessa kaflahluta áttu að geta:
Félagaréttur gerir fyrirtækjum kleift að starfa innan lagalegrar umgjarðar þar sem ábyrgð er aðskilin frá eignarhaldi og stjórn. Lög af þessu tagi voru sett í flestum fylkjum Bandaríkjanna á nítjándu öld. Ólíkt einkarekendum og eigendum sameignarfélaga bera eigendur nútíma hlutafélaga aðeins takmarkaða ábyrgð á skuldum félagsins og öðrum fjárskuldbindingum þess. Takmörkuð ábyrgð er ein af grunnstoðum bandarísks kapítalísks hagkerfis.
Kostir hlutafélagaformsins
takmörkuð ábyrgð felur í sér að eigendur hlutafélaga, það er hluthafar, ásamt stjórnarmönnum og stjórnendum, njóta lagaverndar. Ef reksturinn bregst takmarkast tap þeirra í flestum tilvikum við þá fjárhæð sem þeir greiddu fyrir eignarhlut sinn (mynd 4.2). Sama vernd nær til eigenda sumra annarra rekstrarforma, svo sem félaga með takmarkaðri ábyrgð (LLC). Slíkt félag líkist hlutafélagi að því leyti að eigendurnir bera takmarkaða ábyrgð, en skipulag þess og stjórnun svipar fremur til sameignarfélags. Lög hvers fylkis heimila nokkur rekstrarform sem veita eigendum ábyrgðarvernd, meðal annars hlutafélög, LLC-félög, sameignarfélög með takmarkaðri ábyrgð og samlagsfélög.
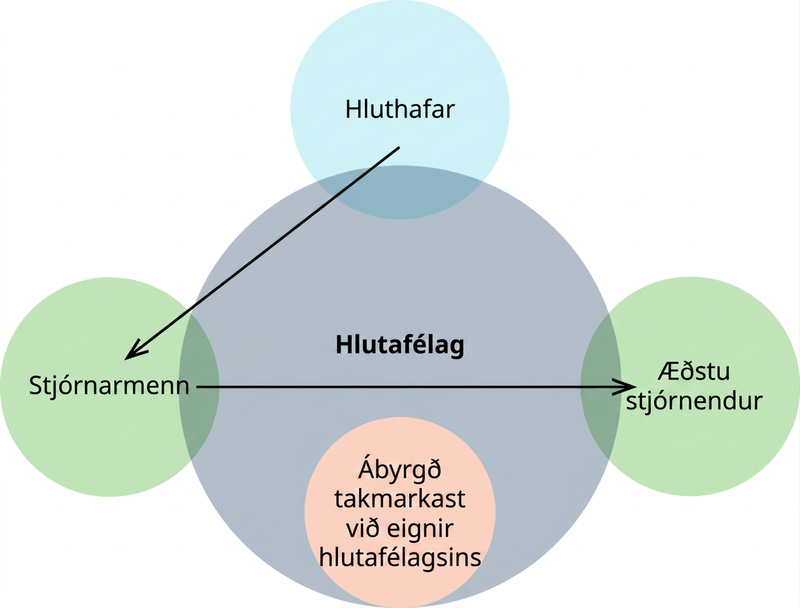
Án fylkislaga um stofnun hlutafélaga bæru eigendur fyrirtækja persónulega ábyrgð á rekstrartapi. Það myndi auka áhættu eignarhalds og gera eigendum erfiðara fyrir að selja hlut sinn. Þeir kynnu jafnframt að þurfa að greiða tekjuskatt í hlutfalli við eignarhlutinn. Persónuleg fjárhagsleg ábyrgð af þessu tagi gæti torveldað fyrirtækjum að afla fjármagns með sölu hlutabréfa. Takmörkuð ábyrgð afmarkar hins vegar það sem hluthafi getur tapað við kaup á hlutabréfum og gerir fjárfestinguna því meira aðlaðandi. Hlutafélagaformið fjölgar þannig hugsanlegum fjárfestum og eykur þá fjárhæð sem þeir eru tilbúnir að leggja fram. Myndir þú fjárfesta í fyrirtæki ef þú gætir bæði tapað fjárfestingunni og jafnframt borið persónulega ábyrgð á öllum skuldum þess?
Fyrirtæki öðlast stöðu hlutafélags þegar fylki veitir því stofnleyfi samkvæmt lögum sínum. Ábyrgðarvernd hlutafélagaformsins gerir fyrirtækinu kleift að dreifa hluta tapsins yfir samfélagið með hætti sem einkarekstur og sameignarfélög geta ekki. Í stað þess að eigendurnir beri tapið hver fyrir sig dreifist byrðin þá um samfélagið. Fyrirkomulagið minnir á tryggingar, þar sem margir bera hver um sig lítinn hluta tjóns í stað þess að einn eða fáir beri það allt. Samfélagið gerir því hlutafélögum kleift að starfa, bæði með lögum um stofnun þeirra og með takmörkun á fjárhagslegri áhættu eigendanna. Þar sem fyrirtæki í hagnaðarskyni fá rétt til að starfa sem hlutafélög og afla ótakmarkaðs hagnaðar með takmarkaðri ábyrgð er eðlilegt að telja þau skulda samfélaginu eitthvað á móti. Þetta gagnkvæma mótframlag, quid pro quo eða „ eitthvað fyrir eitthvað“, felst í að axla samfélagsábyrgð gagnvart þeim fjölmörgu hagsmunaaðilum sem félagið kann að bera skyldur við. Þar á meðal eru viðskiptavinir, nærsamfélagið, umhverfið, starfsfólk, fjölmiðlar og stjórnvöld (mynd 4.3).
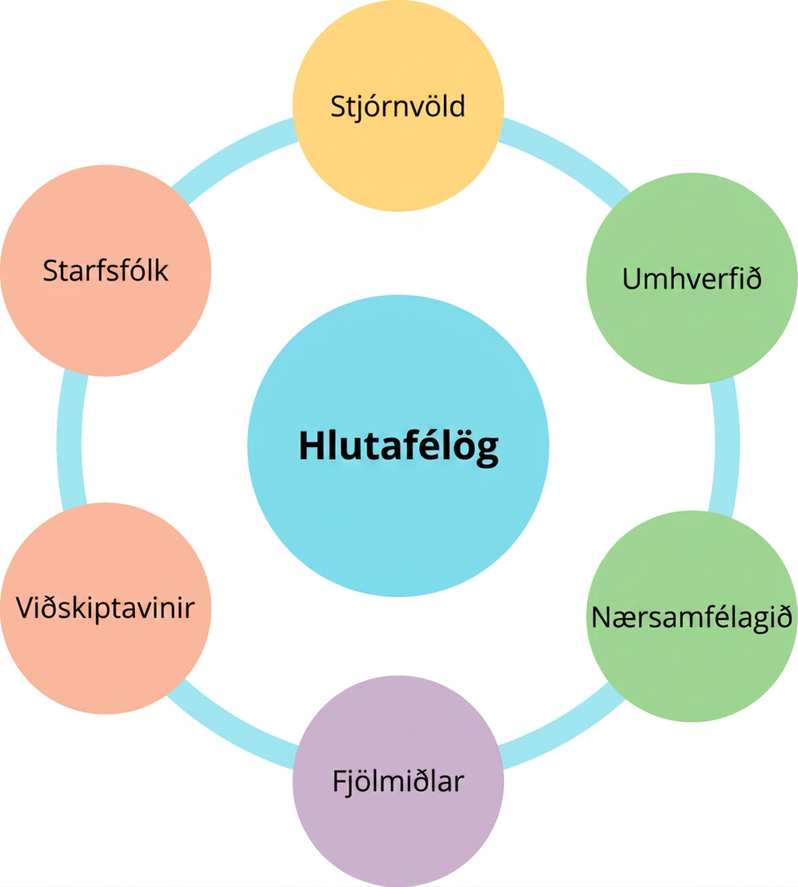
Að vega saman margvíslegar skyldur hlutafélags
Áratugalöng siðferðileg umræða um samfélagsábyrgð fyrirtækja snýst um hvort hlutafélag beri skyldur gagnvart samfélaginu eða aðeins hluthöfum sínum. Mikilvæg dómsmál sem hafa mótað þetta álitaefni spanna nær heila öld og meðal þeirra eru tímamótamál sem vörðuðu Ford Motor Company, Wrigley Company og Hobby Lobby.
Í málinu Dodge v. Ford Motor Company (1919) dæmdi hæstiréttur Michigan-ríkis í samræmi við forgang hluthafa. Dómurinn kvað á um að stofnandinn Henry Ford yrði fyrst og fremst að reka Ford Motor Company í þágu hluthafanna og hámarka hagnað þeirra. 2 Samkvæmt hefðbundnu hlutafélagalíkani aflar félag tekna, dregur kostnað frá og greiðir hluthöfum hagnaðinn sem arð. Ford hafði tilkynnt að fyrirtæki hans myndi hætta að greiða háan arð. Þess í stað hygðist það nota hagnaðinn til að bæta vörugæði, stækka starfsstöðvar og, það sem kom ef til vill mest á óvart, lækka verð. Hluthafar höfðuðu þá mál gegn Ford og kröfðust þess að dómstóllinn skyldaði fyrirtækið til að verja áfram meginhluta hagnaðarins í háar arðgreiðslur. Það er kaldhæðnislegt að hluthafarnir sem lögsóttu Ford voru Dodge-bræðurnir, fyrrverandi birgjar hans sem höfðu nýlega stofnað eigið bílafyrirtæki.
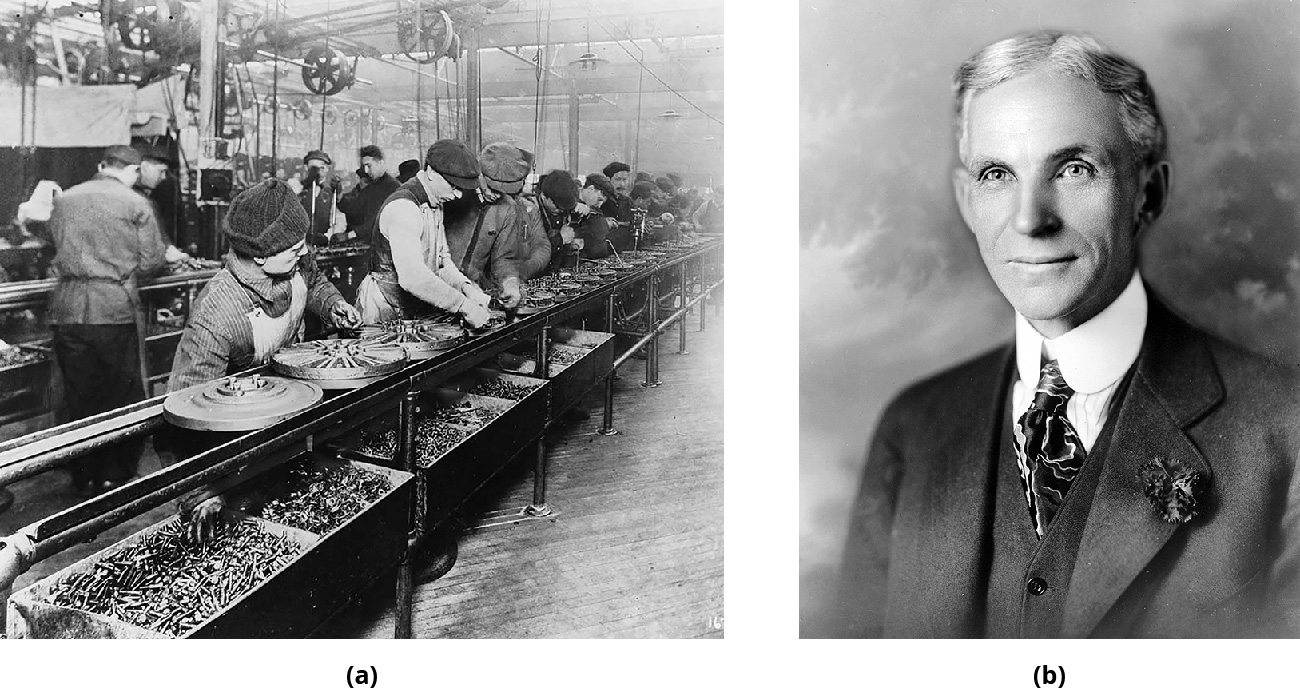
Við réttarhöldin bar Ford (mynd 4.4) vitni um að fyrirtækið væri orðið nægilega arðbært til að sinna víðtækari skyldum og grípa til aðgerða sem kæmu almenningi, þar á meðal starfsfólki og viðskiptavinum, til góða. Slík afstaða var óvenjuleg meðal stofnenda og aðaleigenda stórra hlutafélaga í byrjun tuttugustu aldar. Á uppgangstíma kapítalismans í Bandaríkjunum lögðu flestir eigendur megináherslu á að hámarka hagnað, enda auðveldaði það þeim að laða að fjármagn og endurfjárfesta í fyrirtækinu. Flestir fjárfestar vildu trausta ávöxtun fremur en samfélagslegan ávinning. Hluthafarnir töldu umhyggju Fords fyrir starfsfólki og viðskiptavinum bæði óviðeigandi og ólögmæta. Dómstóllinn féllst á sjónarmið þeirra og Ford varð að hverfa frá því markmiði að vega saman hagnað og víðtækari samfélagslegan ávinning. 3
Í sama máli staðfesti dómstóllinn, kaldhæðnislega, gildi reglan um viðskiptalegt mat (business judgment rule). Samkvæmt þessari meginreglu fordæmisréttar bera stjórnendur og stjórnarmenn hlutafélags ekki ábyrgð á tapi vegna ákvarðana ef gögn sýna að þær voru skynsamlegar og teknar í góðri trú. Reglan veitir þeim því svigrúm til að ákveða hvernig fyrirtækinu skuli stýrt. 4 Í meginatriðum merkir hún að dómstólar endurmeta ekki ákvarðanir stjórnenda eða stjórnarmanna eftir á.
Lögmæti og réttmæti samfélagsábyrgðar sem viðskiptastefnu hefur tekið miklum breytingum frá 1919. Á sjötta og sjöunda áratug tuttugustu aldar höfnuðu sumir fylkisdómstólar til dæmis kenningunni um forgang hluthafa. Þeir úrskurðuðu þess í stað að víð túlkun reglunnar um viðskiptalegt mat veitti stjórnendum svigrúm við ráðstöfun eigna fyrirtækis, meðal annars til verkefna sem sýndu samfélagsvitund.
Í mjög umtöluðu máli árið 1968 úrskurðaði dómstóll að stjórn Wrigley Company, sem tengdist bæði tyggigúmmíframleiðslu og hafnabolta, hefði verulegt svigrúm til að vega saman hagsmuni ólíkra hagsmunaaðila. 5 Málið Shlensky v. Wrigley (1968) snerist um eignarhald Williams Wrigley yngri á Chicago Cubs. Liðið hafði staðfastlega neitað að setja upp flóðljós fyrir kvöldleiki á Wrigley Field þótt allir aðrir leikvangar efstu hafnaboltadeildarinnar hefðu slík ljós. Cubs tók þannig tillit til þeirrar afstöðu nærsamfélagsins að kvöldleikir og lýsing þeirra myndu raska hverfinu og auka hættu á glæpum. Sumir fjárfestar töldu ákvörðunina hins vegar draga úr hagnaði hluthafa og höfðuðu mál gegn Wrigley Company. Eigendur Cubs unnu málið.
Wrigley-málið markaði fráhvarf frá þeirri hugmynd, sem niðurstaðan í Ford-málinu hafði stutt, að hlutafélög ættu aðeins að hámarka virði hluthafa. 6 Flóðljós voru loks sett upp á Wrigley Field árið 1988. Það gerðist þó ekki fyrr en William Wrigley III hafði selt liðið árið 1981 til Tribune Company, stórrar fjölmiðlasamsteypu sem barðist í sex ár fyrir uppsetningunni. Dómurinn stendur engu að síður sem fordæmi fyrir því að stjórnendur megi vega saman hagnað og aðra hagsmuni við ákvarðanatöku.
Dodge v. Ford (1919) og Shlensky v. Wrigley (1968) sýndu að umræðan um forgang hluthafa var síbreytileg. Bæði lagaleg hugsun og dómafordæmi þróuðust í átt að auknu svigrúmi stjórnenda til að ákveða hvernig hlutafélagi væri best stýrt. Nýrri dómur, Burwell v. Hobby Lobby (2014), sýndi það sem sumir telja tvíeggjað eðli þessa svigrúms. 7 Með fimm atkvæðum gegn fjórum úrskurðaði hæstiréttur Bandaríkjanna Hobby Lobby í vil. Dómurinn heimilaði tilteknum lokuðum hlutafélögum í eigu fárra hluthafa að mótmæla á siðferðilegum eða trúarlegum forsendum ákvæði Affordable Care Act-heilbrigðislaganna um að sjúkratryggingar skyldu ná til ýmissa getnaðarvarna. Slík félög gátu því kosið að bjóða ekki þá tryggingavernd.
Samuel Alito hæstaréttardómari skrifaði meirihlutaálitið. John Roberts forseti réttarins og dómararnir Antonin Scalia, Clarence Thomas og Anthony Kennedy studdu það. Í meginatriðum úrskurðaði dómstóllinn að eigendur fyrirtækja mættu setja eigin gildi í forgang og móta starfsemina eftir þeim. Málið vakti mikla athygli og töluverða gagnrýni. Dómstóllinn taldi í reynd að „félagaréttur krefst þess ekki að fyrirtæki í hagnaðarskyni sækist eftir hagnaði á kostnað alls annars“, 8 rétt eins og niðurstaðan í málinu um Chicago Cubs og Wrigley Field gaf til kynna.
Dómurinn var sigur fyrir fjölskylduna sem á Hobby Lobby. Sumir lofuðu niðurstöðuna en aðrir gagnrýndu hana fyrir að auka réttindi eigenda hlutafélaga. Að mati sumra greinenda gekk hún lengra en að rýmka ákvörðunarvald stjórnenda og styrkti réttindi fyrirtækja sem lögaðila. Hobby Lobby-málið má túlka þannig að eigendur og stjórnendur hlutafélaga megi fylgja eigin gildum þótt það kunni að ganga gegn hagsmunum starfsfólks og minnihlutahluthafa. Alito skrifaði í meirihlutaálitinu: „Hlutafélag er einfaldlega skipulagsform sem fólk notar til að ná tilteknum markmiðum. Þegar hlutafélögum eru veitt réttindi, hvort sem þau eru stjórnarskrárbundin eða lögbundin, er tilgangurinn að vernda réttindi þessa fólks.“ 9 Hobby Lobby er að mestu í eigu einnar fjölskyldu. Orð Alitos má því einnig skilja þannig að fordæmisgildi dómsins takmarkist við lokuð hlutafélög þar sem fáir hluthafar eiga meirihluta hlutafjár.
Sumum kann að þykja tilraun Henry Fords til að fórna hagnaði í þágu hærri launa starfsfólks hafa verið góð ákvörðun en líta öðrum augum á trúarlega ákvörðun Hobby Lobby um að takmarka sjúkratryggingar kvenkyns starfsfólks. Lög þarf þó að túlka með samkvæmum hætti. Fái stjórnendur svigrúm til að setja eitt samfélagsmál framar hagnaði vaknar sú spurning hvort þeir eigi ekki jafnframt að mega velja hvaða samfélagsmál sem er. Ef rök Hobby Lobby-dómsins eru teygð lengra gætu þau aukið réttindi fyrirtækja sem lögaðila. Réttur einstaklinga til friðhelgi einkalífs gæti til dæmis orðið skjöldur gegn eftirliti stjórnvalda þótt hlutafélag sé ekki manneskja.
Aukið svigrúm stjórnenda til að fylgja samfélagslegri stefnu skapar einnig þann vanda að vernda þarf minnihlutahluthafa sem eru ósammála meirihlutanum. Þar sem félagaréttur er á valdi fylkjanna er vernd þessara hluthafa mjög mismunandi. Eigendur fárra hluta hafa yfirleitt lítið sem ekkert vald yfir ákvörðunum félagsins. Sum fylki heimila uppsafnaða atkvæðagreiðslu við stjórnarkjör og styrkja þannig stöðu minnihlutans. Önnur hafa lagaákvæði um uppkaup á hlutum minnihlutahluthafa eða slit lokaðra hlutafélaga. Í hefðbundnum stórum hlutafélögum er þó ólíklegt að þessi úrræði eigi við. Óánægðir hluthafar geta vitaskuld einnig selt hlutabréf sín.
Tvær hliðar umræðunnar um ábyrgð fyrirtækja
Leiðtogar hins opinbera og einkageirans ræða samfélagsábyrgð fyrirtækja á æðstu vettvangi um allan heim, meðal annars á ársþingi Alþjóðaefnahagsráðsins í Davos í Sviss. Fjölmargar virtar fræðastofnanir halda einnig málþing um efnið, svo sem Center on Democracy, Development, and the Rule of Law við Stanford-háskóla og Harvard Law School Forum on Corporate Governance and Financial Regulation.
Hæg en stöðug viðurkenning samfélagsábyrgðar sem lögmæts viðskiptahugtaks hefur styrkt þá lagalegu og siðferðilegu afstöðu að stjórnarmenn og stjórnendur megi beita eigin mati og njóta svigrúms við rekstur hlutafélaga. Þróunin á sér nokkrar skýringar: a) samfélagið heimilar félögum með takmarkaðri ábyrgð að starfa, b) hlutafélög fara með gríðarlegt efnahagslegt vald og c) þau vilja sýna ábyrgð til að forðast umfangsmeira eftirlit stjórnvalda. Stjórnendur njóta yfirleitt verulegs svigrúms ef þeir geta rökstutt að ákvarðanir þeirra gagnist félaginu í heild til lengri tíma. Efnahagslegt og pólitískt vald stærstu hlutafélaga heims knýr æðstu stjórnendur til að líta lengra en til hluthafa einna. Samfélags-, umhverfis- og góðgerðarverkefni skapa raunar oft virði fyrir hluthafa í stað þess að rýra það. Að standa við skyldur gagnvart öllum hagsmunaaðilum, einnig þeim sem eiga engin hlutabréf, er siðferðilegt lágmark sem fyrirtæki þarf að uppfylla til að breyta á siðferðilega ábyrgan hátt.
Nýleg rannsókn vísindafólks við Princeton-háskóla og Texas-háskóla bendir til að hlutafélög njóti margvíslegs ávinnings af stefnu um samfélagsábyrgð. 10 Samanlagt mynda þessi áhrif svonefnd „geislabaugsáhrif“ sem geta aukið virði fyrirtækisins. Neytendur líta til dæmis oft á útgjöld til samfélagsábyrgðar sem vísbendingu um að vörur fyrirtækisins séu vandaðar. Þeir kunna einnig að vera fúsari til að kaupa vörurnar vegna þess að kaupin verða óbein leið til að styrkja gott málefni.
Sumir hagfræðingar, þar á meðal Milton Friedman, Henry Hazlitt og Adam Smith, hafa hins vegar haldið því fram að samfélagsábyrgðarverkefni á sviði umhverfisverndar eða félagslegs réttlætis skerði auð hluthafa. 11 Milton Friedman (1912–2006), sem hlaut Nóbelsverðlaunin í hagfræði, taldi að hluthafar ættu sjálfir að ákveða hvaða samfélagsverkefni þeir styrktu eða tækju þátt í. Stjórnendur fyrirtækja ættu ekki að velja fyrir þeirra hönd. Að mati Friedmans fól bæði reglusetning stjórnvalda og félagslegt framtak fyrirtækja utanaðkomandi þriðja aðila ákvörðunarvaldið.
Að mati Friedmans gæti óhóflegt vald stjórnenda til að fylgja eigin samfélagsstefnu að lokum leitt til eins konar einræðis stjórnenda fyrirtækja. Talsmenn hámörkunar hagnaðar telja til dæmis sóun á fjármunum að draga meira úr loftmengun en lög krefjast, skylda birgja til þátttöku í verkefni um sjálfbæra aðfangakeðju eða greiða lægst launaða starfsfólkinu meira en lögbundin lágmarkslaun. Friedman hélt því fram að það væri ekki hlutverk hlutafélaga að „vinna góðverk“. Fólk mætti sjálft velja að gera slíkt, en ekki mætti þröngva kostnaðinum upp á þá sem væru því ósammála. Samkvæmt heimspeki hans jafngilda samfélagsmiðuð verkefni utanaðkomandi reglusetningu og auka kostnað fyrirtækja sem fylgja stefnu um samfélagsábyrgð.
Þegar Friedman setti þessa afstöðu fram á áttunda áratug tuttugustu aldar endurspeglaði hún ríkjandi viðhorf flestra bandarískra hluthafa og álitsgjafa um félagarétt. Síðan hefur dregið úr fylgi við sjónarmið hans. Það ógildir þau ekki en sýnir að viðhorf almennings til hlutafélaga breytast með tímanum. Hvernig við metum fyrirtæki, réttindi þeirra og skyldur ræðst að nokkru af huglægu og afstæðu mati og er eitt meginviðfangsefni bókarinnar.
Bera stjórnarmenn hlutafélaga sérstaka trúnaðarskyldu gagnvart hluthöfum? Trúnaðarskylda er rík lagaleg ábyrgð þeirra sem fara með fjármuni annarra og nær meðal annars til aðgæsluskyldu og hollustuskyldu. Slík tengsl eru til dæmis milli fjárvörslumanns dánarbús og rétthafa þess og milli sjóðstjóra og viðskiptavinar. Bandaríska lögmannafélagið (American Bar Association) segir regluna um viðskiptalegt mat byggjast á því „að stjórnarmenn hlutafélags beri, sem trúnaðaraðilar, skyldu gagnvart félaginu og hluthöfum þess til að sýna kostgæfni og trúmennsku við störf sín. Þessar trúnaðarskyldur fela í sér aðgæsluskyldu og hollustuskyldu ... aðgæsluskyldan felur í sér að breyta á upplýstum grundvelli; hollustuskyldan krefst þess að stjórnin og stjórnarmenn hennar setji í góðri trú bestu hagsmuni félagsins og hluthafa þess ofar hagsmunum allra annarra.“ 12 Svarið virðist því vera já: stjórnarmenn bera sérstaka trúnaðarskyldu til að stuðla að bestu hagsmunum félagsins. En hvað felst nákvæmlega í skyldunni? Merkir hún að skila verði hagnaði til hluthafa sem arði? Spurningar af þessu tagi hafa oft komið til kasta dómstóla þegar hluthafar véfengja ákvarðanir stjórnarmanna eða stjórnenda.
Steven Bainbridge, lagaprófessor við UCLA, skrifaði í New York Times: „Ef stjórnarmönnum væri heimilt að víkja frá hámörkun auðs hluthafa myndu þeir óhjákvæmilega grípa til óljósra viðmiða um hagsmunajafnvægi sem tryggja enga ábyrgð.“ 13 Afstöðu sinni til stuðnings vísaði Bainbridge til málsins eBay Domestic Holdings Inc. v. Newmark frá 2010. Dómstóll í Delaware úrskurðaði þar að stjórnarmenn hlutafélaga væru bundnir af trúnaðarskyldum og viðmiðum sem fela meðal annars í sér „að stuðla að auknu virði hlutafélagsins hluthöfum þess til hagsbóta“. 14
Lynn Stout, prófessor við lagadeild Cornell-háskóla, setti hins vegar fram andstætt sjónarmið í New York Times. Hún skrifaði: „Útbreidd trú er að stjórnarmönnum hlutafélaga beri lagaleg skylda til að hámarka hagnað félagsins og virði hluthafa, jafnvel þótt það þýði að sneiða hjá siðareglum, skaða umhverfið eða starfsfólk. Sú trú er alröng. Félagaréttur nútímans krefst þess ekki að fyrirtæki í hagnaðarskyni sækist eftir hagnaði á kostnað alls annars og mörg þeirra gera það ekki.“ 15 Afstaða hennar byggist að hluta á Hobby Lobby-dóminum sem áður var fjallað um.
Siðfræðingar kunna að vera sammála um að hlutafélög beri samfélagslegar skyldur, en lögfræðinga greinir enn á um það. Ólíkar niðurstöður dómstóla á síðustu öld staðfesta að engin lagaleg samstaða er fyrir hendi. Bæði lagaleg og siðferðileg viðhorf breytast stöðugt og staða umræðunnar í dag segir því lítið um stöðu hennar eftir tíu ár. Almenningsálit, afstaða stjórnmálafólks og jafnvel túlkun dómstóla sveiflast fram og aftur eins og pendúll, yfirleitt milli miðju til hægri og miðju til vinstri fremur en milli öfganna. Viðmiðin sjálf færast þó annað slagið og sveiflusviðið breytist því frá einu tímabili til annars.
Ljóst er að samfélagsábyrgð fyrirtækja skiptir marga ólíka hagsmunaaðila máli, meðal annars suma fjárfesta og hluthafa, starfsfólk, viðskiptavini og birgja. Sum fyrirtæki sjá í henni kjörið langtímatækifæri til að styrkja eigin grunnstoðir og leggja um leið sitt af mörkum til samfélagsins. Árangursríkir stjórnendur leitast við að fá fjárfesta til liðs við þessa stefnu og draga þannig úr hættu á málaferlum vegna þess að hagnaður sé ekki hámarkaður. Framsækin fyrirtæki finna jafnframt leiðir til að skapa fyrirtækinu og samfélaginu verðmæti samtímis. 18
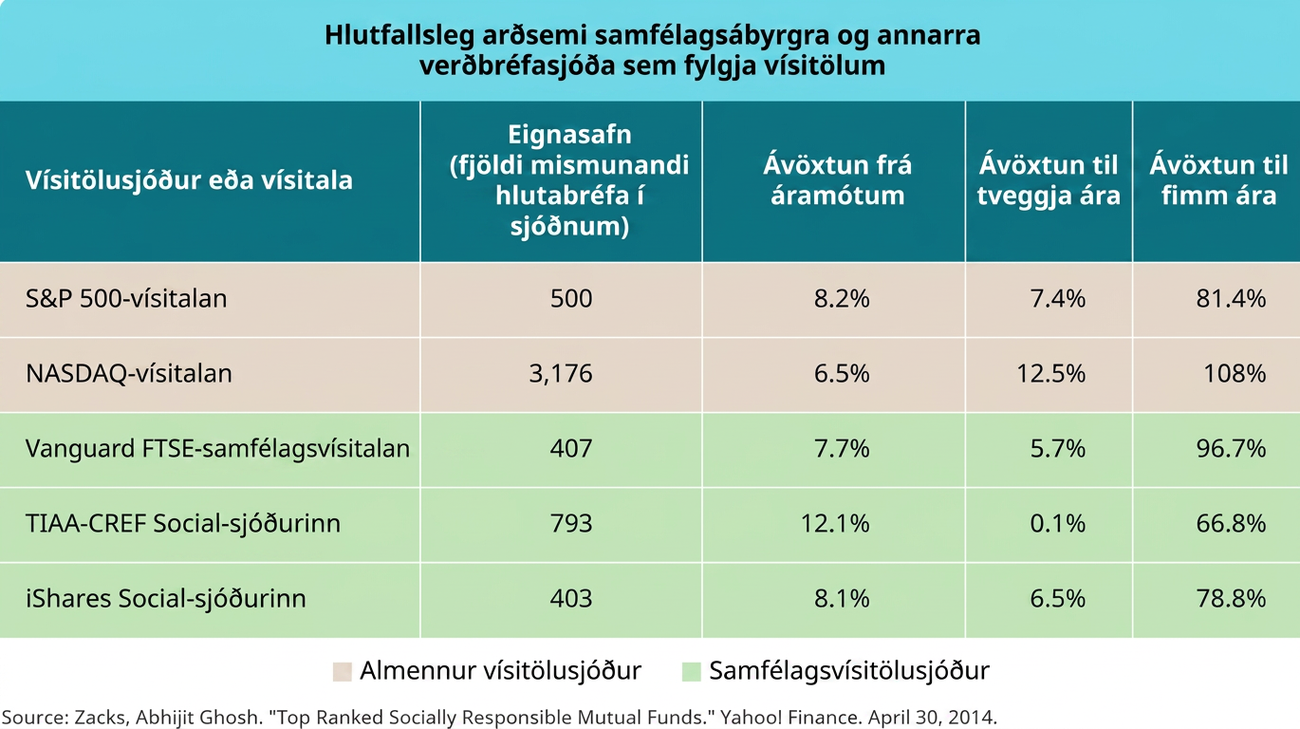
Gagnagreining bendir til þess að stefna um samfélagsábyrgð fyrirtækja þurfi ekki að valda fjárhagslegu tapi. Þvert á móti eru mörg fyrirtæki sem byggja viðskipti sín á siðferðilegum grunni mjög arðbær. Verðbréfasjóðir hafa brugðist við áhuga fjárfesta á sjálfbærum fjárfestingum með því að bjóða samfélagslega ábyrga sjóði. Óháð matsfyrirtæki á borð við Morningstar meta slíka sjóði svo að væntanlegir fjárfestar geti kannað hvernig fyrirtækin í þeim takast á við áskoranir sem varða umhverfisþætti, félagslega þætti og stjórnarhætti (UFS). Eitt dæmi er Calvert Fund, sem kveðst vera „leiðandi afl í ábyrgum fjárfestingum og hafa það hlutverk að skila viðskiptavinum okkar framúrskarandi árangri til langs tíma og gera þeim kleift að hafa jákvæð áhrif“. 19
Myndritið hér á eftir sýnir verðbréfasjóði og ávöxtun þeirra á nokkrum tímabilum. Þar má sjá dæmi um bæði almenna vísitölusjóði og „samfélagslega ábyrga“ sjóði, svonefnda samfélagsvísitölusjóði (mynd 4.5). Samanburður á almennu vísitölusjóðunum tveimur efst og samfélagsábyrgu sjóðunum þremur neðst sýnir að þeir síðarnefndu skila samkeppnishæfri ávöxtun. Samfélagsábyrgð þarf því ekki að leiða til minni arðsemi.